傷病手当金は、病気やケガで働けなくなったときに健康保険から支給されるお金です。金額の目安は給料の3分の2。ただし実際に振り込まれる額は、3分の2よりさらに少なくなります。
理由は社会保険料です。休職中も健康保険料と厚生年金保険料は発生し続けます。給料から天引きできないため、会社に振り込む形で払うことになります。
私がこの制度を調べていて最も驚いたのは、そこでした。「3分の2もらえる」と聞いて安心していると、家計の計算が狂います。
この記事でわかること
- 傷病手当金を受け取れる4つの条件
- 給与明細から支給額を計算する方法
- 手取りが3分の2にならない2つの理由
- 待期3日間でつまずかない数え方
- いつまで受け取れるのか(通算1年6か月)
- 退職後も受け取り続けられる条件
- 副業をしている人が特に注意すべきこと
- よくある質問6問
傷病手当金を受け取れる4つの条件
協会けんぽが示している条件は4つです。すべて満たす必要があります。
| 条件 | 中身 |
|---|---|
| ① 業務外の事由 | 業務上・通勤災害によるものは労災保険の対象。美容整形など病気とみなされないものも対象外 |
| ② 仕事に就くことができない | 療養担当者の意見等をもとに、本人の仕事の内容を考慮して判断される |
| ③ 連続3日を含み4日以上 | 連続した3日間(待期)の後、4日目以降の休んだ日が対象 |
| ④ 給与の支払いがない | 給与が支払われている間は支給されない |
(出典: 全国健康保険協会(協会けんぽ)病気やケガで会社を休んだとき 確認日: 2026-08-17)
④には例外があります。給与が支払われていても、その額が傷病手当金より少ない場合は差額が支給されます。会社の休職制度で一部だけ給与が出るケースはここに当てはまります。
いくらもらえるか|給与明細で計算できます
計算式はこうです。
1日あたりの支給額 = 支給開始日以前12か月間の標準報酬月額の平均 ÷ 30日 × 3分の2
使うのは年収ではなく標準報酬月額です。給与明細の健康保険料の欄か、ねんきん定期便で確認できます。
標準報酬月額の平均が30万円の場合で計算してみます。30万円÷30日=10,000円。これに3分の2をかけて、1日あたり約6,667円。30日休めば約20万円という計算になります。
| 標準報酬月額の平均 | 1日あたり(目安) | 30日分(目安) |
|---|---|---|
| 26万円 | 約5,778円 | 約17.3万円 |
| 30万円 | 約6,667円 | 約20.0万円 |
| 38万円 | 約8,445円 | 約25.3万円 |
| 50万円 | 約11,112円 | 約33.3万円 |
(試算:標準報酬月額÷30×2/3で計算。実際の額は加入している保険者の算定によります)
手取りが3分の2にならない2つの理由
ここが本題です。上の表の金額が、そのまま家計に入るわけではありません。
理由1:社会保険料は免除されません。産休・育休では保険料が免除されますが、傷病手当金の受給中は免除の仕組みがありません。健康保険料も厚生年金保険料も発生し続けます。
給与が出ていないので天引きできません。多くの会社では、本人が会社に振り込むか、復職後の給与から精算する形になります。月に4〜5万円の支出が別に発生すると考えておいてください。
理由2:翌年の住民税が待っています。傷病手当金そのものには所得税も住民税もかかりません。健康保険法にもとづく給付だからです。
問題は住民税が前年の所得に対してかかるという点。休職した年の住民税は、働いていた前年の所得をもとに計算されます。収入が減っているのに、税額は減りません。
整理するとこうなります。
| 項目 | 受給中の扱い |
|---|---|
| 傷病手当金への課税 | 所得税・住民税ともにかからない |
| 健康保険料・厚生年金保険料 | 免除されない。支払いが必要 |
| 住民税 | 前年所得で計算された額を納付 |
3分の2という数字だけを見て生活設計をすると、この2つで足をすくわれます。
待期3日間の数え方でつまずかないために
意外な落とし穴がここです。待期の3日間は「連続」でなければ成立しません。
協会けんぽは明確に示しています。連続して2日休んだ後、3日目に出勤した場合、待期3日間は成立しません。そこからやり直しになります。
体調が良い日に無理をして半日だけ出社する。気持ちは分かりますが、待期の観点では不利に働きます。医師と相談のうえ、休むなら連続で休んでください。
なお待期の3日間には、土日祝や有給休暇の日も含めて数えられます。
いつまでもらえるか|通算して1年6か月
支給期間は支給を開始した日から通算して1年6か月です。
「通算」という言葉が重要です。途中で復職した期間があれば、その分は消費されません。復職と休職を繰り返す場合でも、受給した日数を積み上げて1年6か月に達するまで受け取れます。
(出典: 協会けんぽ 同上 確認日: 2026-08-17)
退職後も受け取り続けられる条件
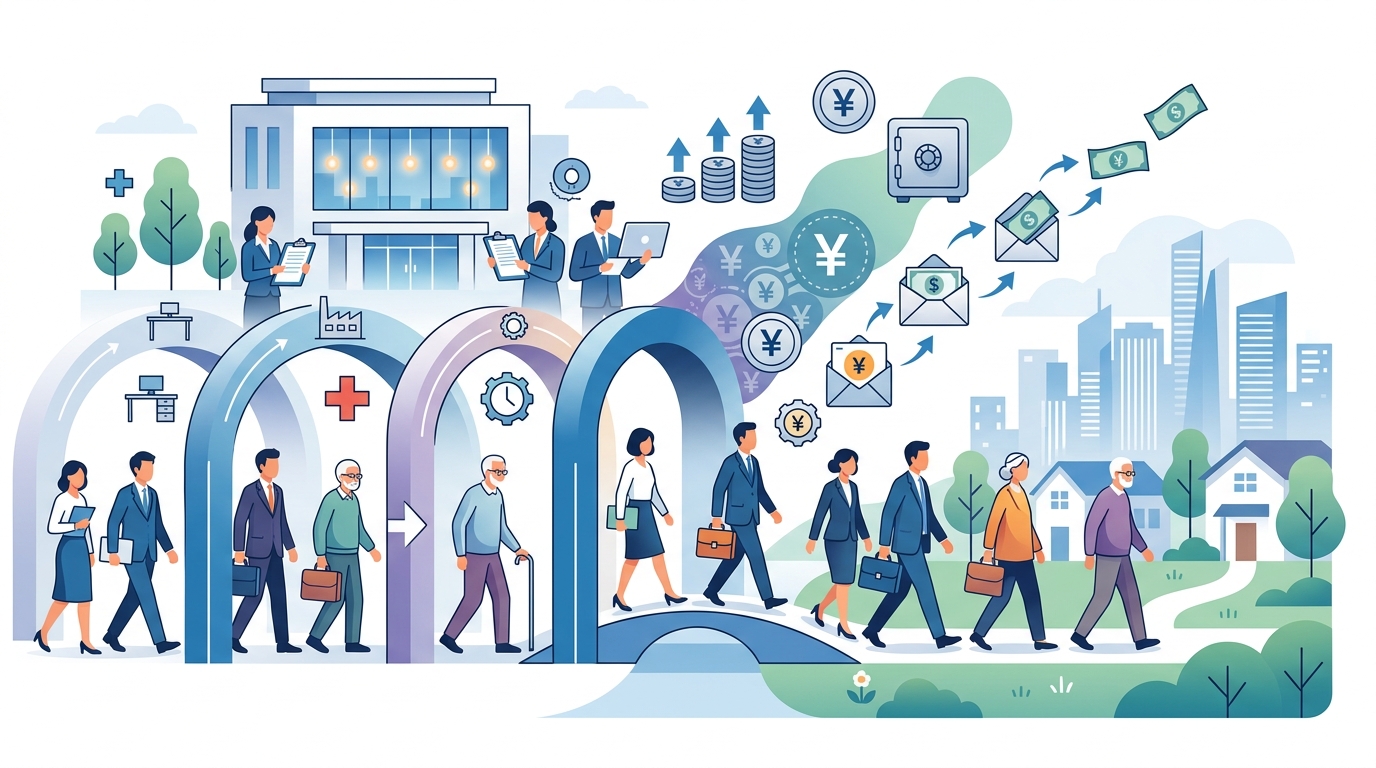
退職しても受給が続くケースがあります。条件は2つです。
ひとつは被保険者期間が継続して1年以上あること。もうひとつは資格喪失日の前日に、現に傷病手当金を受けているか、受けられる状態であることです。
両方を満たせば、資格喪失後も引き続き支給を受けられます。ここを知らずに退職して受給を止めてしまう人がいます。退職を考えているなら、先に受給を開始しておく順番が効いてきます。
副業をしている人が特に注意すべきこと
gearの読者には副業をしている方が多いので、ここは丁寧に書きます。
支給条件の②は「仕事に就くことができない」です。本業を休んでいる一方で、副業では働いているとなると、この判断に影響する可能性があります。
自己判断で進めないでください。働けない状態かどうかは、療養担当者の意見等をもとに保険者が判断します。副業の内容や稼働の実態によって結論が変わります。加入している健康保険組合か協会けんぽに、事前に確認してください。
副業収入がある場合の確定申告については副業の確定申告やり方完全ガイドにまとめています。傷病手当金自体は非課税なので申告の対象外ですが、副業の所得は別途申告が必要です。
医療費とセットで考える
傷病手当金は「入ってこなくなる収入」を補う制度です。同時に「出ていく医療費」の方も上限があります。
高額療養費で、年収約370万〜770万円の会社員なら医療費の自己負担は月85,800円+αまで。両方を使えば、長期の療養でも家計の見通しは立てられます。
詳しくは高額療養費で会社員の自己負担はいくらまで?をご覧ください。お金まわりの記事は税金・節税の記事一覧にまとめています。
よくある質問(FAQ)
Q1. 傷病手当金に税金はかかりますか?
所得税も住民税もかかりません。健康保険法にもとづく給付のためです。確定申告で所得として申告する必要もありません。ただし副業など他に所得がある場合は、その分の申告が必要です。
Q2. 受給中に社会保険料は免除されますか?
免除されません。産休・育休のような免除の仕組みがないため、健康保険料と厚生年金保険料は発生し続けます。会社への振込や復職後の精算など、支払い方法を勤務先に確認してください。
Q3. 有給休暇と傷病手当金はどちらを先に使うべきですか?
有給休暇の日は給与が支払われるため、その日の傷病手当金は支給されません。どちらが有利かは有給の残日数や給与水準で変わります。総額で比較したうえで、勤務先の休職制度もあわせて確認してください。
Q4. 待期の3日間に土日や有給は含まれますか?
含まれます。会社の公休日や有給休暇の日も、待期の3日間としてカウントされます。ただし3日間が連続していることが条件です。
Q5. 退職したら受給は止まりますか?
条件を満たせば続きます。被保険者期間が継続して1年以上あり、かつ資格喪失日の前日に受給しているか受けられる状態であれば、退職後も引き続き支給を受けられます。
Q6. 労災保険の給付とは併給できますか?
傷病手当金は業務外の事由による病気やケガが対象です。業務上・通勤災害によるものは労災保険の給付対象となり、傷病手当金の支給対象外です。どちらに該当するかは勤務先と保険者にご確認ください。
まとめ
要点を3つに絞ります。
金額の目安は標準報酬月額の平均÷30×3分の2。給与明細の標準報酬月額から、いまこの場で計算できます。
手取りは3分の2より少なくなります。社会保険料は免除されず、翌年の住民税は前年所得で計算されます。この2つを織り込んで生活費を組んでください。
待期3日は連続、支給期間は通算1年6か月、退職後も条件次第で継続。制度の使い方を知っているかどうかで、受け取れる総額が変わります。
まずは標準報酬月額を確認するところから。数分で自分の目安額が出ます。
参考情報源
- 全国健康保険協会(協会けんぽ)病気やケガで会社を休んだとき(傷病手当金)(確認日: 2026-08-17): https://www.kyoukaikenpo.or.jp/benefit/injury_and_sickness_allowance/index.html
- 厚生労働省 健康保険制度(確認日: 2026-08-17): https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/index.html
- 国税庁 タックスアンサー(確認日: 2026-08-17): https://www.nta.go.jp/taxes/shiraberu/taxanswer/index2.htm
※本記事は制度の解説を目的とした情報提供です。支給の可否・金額・手続きは、加入している健康保険組合や協会けんぽの判断により異なります。記事内の金額はすべて目安の試算であり、実際の支給額を保証するものではありません。個別のご相談は加入先の保険者または勤務先の担当部署にご確認ください。
🛒 この記事に関連するAmazonおすすめ商品
※アフィリエイトリンクを含みます / 価格は時期により変動します

📩 最新ガジェット情報をメールでお届けします
副業に役立つ新着ガジェット・セール情報を無料でお届け。いつでも解除できます。