2040年問題とは、高齢者の数がほぼピークに達する一方で、働く世代が急激に減る人口構造の問題です。会社員にとっては「介護の話」ではなく、手取りと老後資金の話になります。
2025年から2040年までの15年間で、働き手は1,097万人減ります。国の公式推計の数字です。支える人が減れば、支えられる仕組みの負担は上がります。
私はこの数字を表にして眺めたとき、正直なところ背筋が寒くなりました。ただ、15年という時間は投資にとっては十分な長さでもあります。
この記事でわかること
- 2040年問題を公式推計の数字で正確につかむ方法
- なぜ人口の話が会社員の家計に直結するのか
- 2026年時点で使えるNISAの枠
- 2027年に始まる「こどもNISA」の中身
- つみたて投資枠の対象商品が広がる話
- 今週のうちにできる3つのこと
- よくある質問6問
2040年問題とは?公式推計の数字で見る
まず数字を押さえます。国立社会保障・人口問題研究所の「日本の将来推計人口(令和5年推計)」から、出生中位・死亡中位推計の値を抜き出しました。
| 年 | 総人口 | 15〜64歳(働き手) | 65歳以上 | 高齢化率 |
|---|---|---|---|---|
| 2025年 | 1億2,326万人 | 7,310万人 | 3,653万人 | 29.6% |
| 2040年 | 1億1,284万人 | 6,213万人 | 3,929万人 | 34.8% |
| 2070年 | 8,700万人 | 4,535万人 | 3,367万人 | 38.7% |
(出典: 国立社会保障・人口問題研究所「日本の将来推計人口(令和5年推計)結果の概要」出生中位・死亡中位推計 確認日: 2026-08-17)
注目すべきは真ん中の列です。働き手は15年間で7,310万人から6,213万人へ、1,097万人減ります。率にして約15%の減少。一方で65歳以上は276万人増えます。
減る側と増える側が同時に動く。これが2040年問題の骨格です。
なぜ2040年問題が会社員の「お金の話」になるのか
公的年金も医療も介護も、現役世代が納めたお金でその時の高齢者を支える仕組みが土台にあります。支え手が15%減れば、一人あたりの負担は構造的に重くなります。
ここで大事なのは、これが「予測」ではなくほぼ確定した未来だという点です。2040年に働き手になる人は、すでに全員生まれています。出生率が明日から急上昇しても、2040年の労働力は変わりません。
景気は読めません。人口は読めます。だからこそ、長期の資産形成の前提として使える数少ない材料になります。
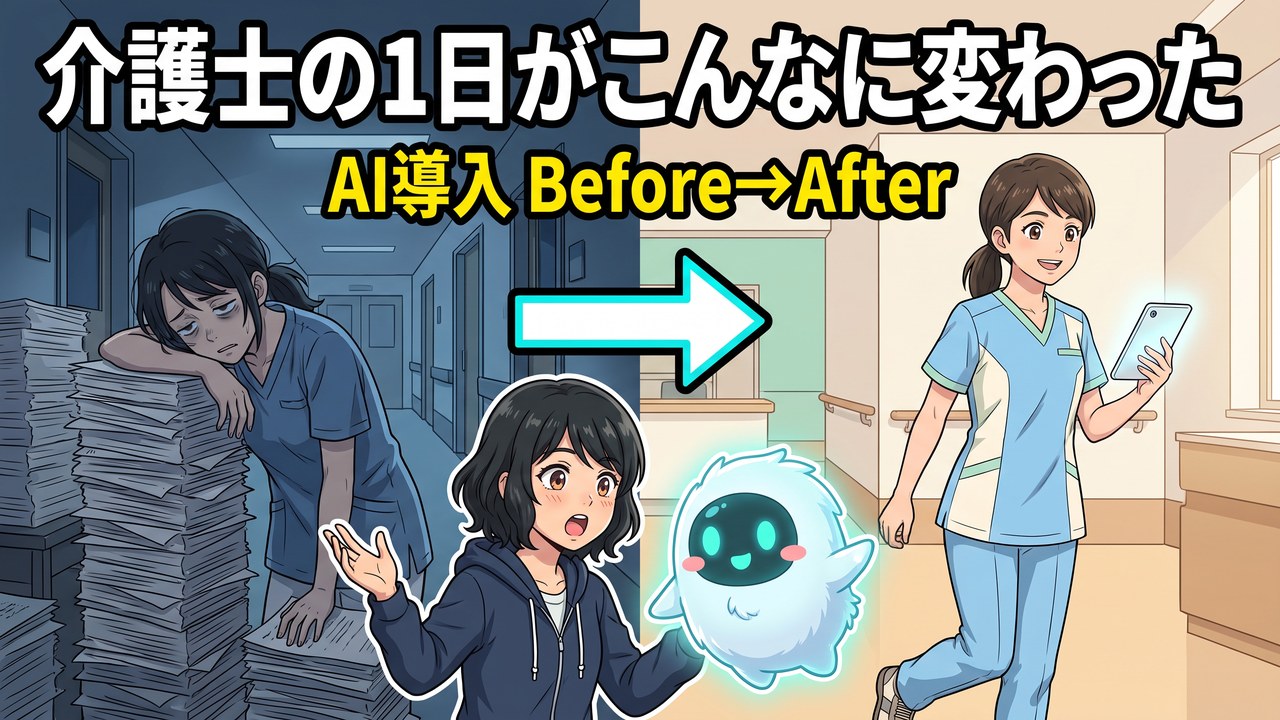
動画で3分:2040年に何が起きるのか
数字だけでは実感が湧きにくいところを、アニメで解説した動画があります。介護現場を題材にしていますが、支え手が減るという構造そのものは全産業に共通します。
2040年問題に備える制度①:NISAの枠を正しく把握する
会社員がまず使う制度がNISAです。2024年の抜本改正で、使い勝手が大きく変わりました。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 非課税保有限度額 | 合計1,800万円(うち成長投資枠は1,200万円まで) | |
| 非課税保有期間 | 無期限 | |
| 口座開設期間 | 恒久化 | |
| 対象年齢 | 18歳以上(利用する年の1月1日時点) |
(出典: 金融庁 NISA特設ウェブサイト 確認日: 2026-08-17)
両方の枠は併用できます。年間で最大360万円。ただし使わなかった年間枠は翌年に繰り越せません。ここを知らずに年末に慌てる人を毎年見かけます。
投資の始め方そのものは投資副業株FX始め方 月1万完全ガイドにまとめています。口座をまだ持っていない方はそちらから。
2040年問題に備える制度②:2027年開始の「こどもNISA」
ここが今いちばん新しい話です。令和8年度の税制改正大綱で、つみたて投資枠の年齢要件を撤廃することが決まりました。令和9年、つまり2027年からの開始です。
| 項目 | 0〜17歳(新設) | 18歳以上 |
|---|---|---|
| 年間投資枠 | 60万円 | 120万円 |
| 非課税保有限度額 | 600万円 | 1,800万円 |
| 払出し | 一定の要件の下、12歳以降は可 | 制限なし |
(出典: 金融庁「令和8年度税制改正大綱における金融庁関係の主要項目」確認日: 2026-08-17)
払出しの要件は具体的に決まっています。資金の使途が子のためであること。子が払出しに同意したことを示す書面があること。そのうえで親権者等が申出書を金融機関に提出すること。この3つが揃って初めて12歳以降の払出しが可能になります。
18歳になると、自動的に従来の18歳以上向けNISAへ移行します。大学進学の資金づくりを、非課税で18年かけて準備できる制度と読めます。
つみたて投資枠の対象商品が広がります
同じ税制改正で、対象商品の拡充も決まりました。会社員にとって実利のある変更が2つあります。
ひとつは対象となる株式指数の追加。日本ではJPXプライム150指数・MSCI Japan Index・読売株価指数などが加わります。海外ではFTSE Developed All Cap Index・MSCI World IMI Indexなどが追加対象です。
もうひとつが債券中心・バランス型の投資信託の追加です。これまで指定指数に連動しない投信の要件は「主に株式に投資するもの」でした。これが「主に株式又は公社債に投資するもの」に変わります。
金融庁は、リスク許容度が高くない層が投資の第一歩を踏み出せるようにする狙いだと注記しています。値動きが怖くて始められなかった方には、選択肢が増える改正。
会社員が今週できる3つのこと
大きな話で終わらせず、手を動かせる形に落とします。
1つめ、NISA口座の年間枠の使用状況を確認する。証券会社の管理画面に必ず表示されています。繰り越せない以上、残り枠と残り月数の把握が先です。
2つめ、積立の中身が国内に偏っていないか見る。働き手が15%減る国に資産を集中させる合理性があるか。答えは人によって違いますが、一度は考える価値があります。
3つめ、子どもがいる方は2027年に向けて情報を追う。こどもNISAは制度開始前です。金融機関の対応も未定の部分があります。焦って動く必要はありません。
関連する記事としてiDeCo・NISAの記事一覧と投資・資産運用の記事一覧もご覧ください。
よくある質問(FAQ)
Q1. 2040年問題は本当に確定した未来なのですか?
2040年に働き手となる世代はすでに生まれているため、労働力人口の減少はほぼ確定しています。ただし外国人の受け入れ規模など、変動要因は残ります。推計は出生中位・死亡中位の前提に基づく数値です。
Q2. こどもNISAはいつから始められますか?
令和9年、つまり2027年からです。金融庁の資料に「(令和9年~)」と明記されています。2026年時点ではまだ口座開設はできません。
Q3. こどもNISAのお金は途中で引き出せますか?
12歳以降であれば可能です。ただし資金の使途が子のためであること、子の同意書面があること、親権者等が申出書を金融機関に提出することの3要件を満たす必要があります。
Q4. NISAの年間枠を使い切れなかった分は翌年に回せますか?
回せません。つみたて投資枠・成長投資枠のいずれも、年をまたぐと年間枠はリセットされます。
Q5. 人口が減る国の株は買わない方がよいのでしょうか?
一概には言えません。日本企業の売上には海外比率の高い企業も多く、国内人口とそのまま連動するわけではないためです。ご自身の資産配分は、リスク許容度と投資期間をふまえて判断してください。
Q6. 債券中心の投信がつみたて投資枠に入るのはいつからですか?
令和8年度税制改正の内容に含まれるため、施行時期は今後の関連法令で確定します。実際の商品ラインナップは金融機関の対応次第となるため、公式情報でご確認ください。
まとめ
要点を3つに絞ります。
2040年問題の中身は「働き手が1,097万人減る」ことです。2025年の7,310万人が2040年に6,213万人。景気と違って、この数字は前もって分かっています。
会社員が使える枠は年間360万円、生涯1,800万円。年間枠は繰り越せません。まず残り枠の確認から始めてください。
2027年からこどもNISAが始まります。0〜17歳で年60万円・生涯600万円。子どもがいる家庭は、いまから設計を考える時間があります。
2040年まで、あと14年。長いようで、積み立ての世界では「ちょうど効いてくる」長さです。
参考情報源
- 国立社会保障・人口問題研究所「日本の将来推計人口(令和5年推計)結果の概要」(確認日: 2026-08-17): https://www.ipss.go.jp/pp-zenkoku/j/zenkoku2023/pp2023_gaiyou.pdf
- 金融庁 NISA特設ウェブサイト(確認日: 2026-08-17): https://www.fsa.go.jp/policy/nisa2/about/nisa2024/index.html
- 金融庁「令和8年度税制改正大綱における金融庁関係の主要項目」(確認日: 2026-08-17): https://www.fsa.go.jp/news/r7/sonota/20251226-2/01.pdf
※本記事は制度と公的統計の解説を目的とした情報提供であり、特定の金融商品の推奨や投資助言ではありません。投資判断はご自身の責任で行ってください。制度内容は今後の法令等により変更される場合があります。最新情報は金融庁および各金融機関の公式サイトでご確認ください。
🛒 この記事に関連するAmazonおすすめ商品
※アフィリエイトリンクを含みます / 価格は時期により変動します


🤖 姉妹サイト「AIジャーナル」もチェック
ChatGPT・Claude活用法、最新AIニュース、補助金・助成金情報を毎日更新しています。AIを仕事・投資に活かすヒントが見つかります。
AIジャーナルをもっと見る →📩 最新ガジェット情報をメールでお届けします
副業に役立つ新着ガジェット・セール情報を無料でお届け。いつでも解除できます。