⚠️ 本記事にはアフィリエイトリンク(広告)が含まれます。収益はサイト運営に使用しています。
eMAXIS Slim全世界株式新NISA2026という組み合わせが選ばれ続ける理由を、数字で確認していきます。通称「オルカン」は純資産総額13兆円超という国内屈指の規模に育ちました。この記事では信託報酬・純資産・積立設定の手順まで、実務に落とし込める形で解説します。
📌 この記事でわかること
- eMAXIS Slim全世界株式(オルカン)の最新スペック
- 新NISAでオルカンが選ばれる4つの理由
- つみたて投資枠と成長投資枠、どちらで買うべきか
- 月々の積立額別シミュレーションの考え方
- オルカン1本でいいのか、という疑問への答え
🌍 オルカン×新NISA 全体マップ
🏦
STEP1 口座開設
証券口座+NISA口座
📦
STEP2 枠を選ぶ
つみたて枠が基本
🔁
STEP3 自動積立
毎月同額を機械的に
🧘
STEP4 触らない
値動きで止めない
eMAXIS Slim全世界株式新NISA2026|最新スペックを確認
まずは客観的な数字から見ていきます。感覚ではなくスペックで判断します。
| 項目 | 内容(2026年8月18日時点) |
|---|---|
| 正式名称 | eMAXIS Slim 全世界株式(オール・カントリー) |
| 運用会社 | 三菱UFJアセットマネジメント |
| 連動指数 | MSCI オール・カントリー・ワールド・インデックス |
| 信託報酬 | 年0.05775% |
| 純資産総額 | 約13.76兆円 |
| 基準価額 | 38,868円 |
| 直近1年リターン | +29.48% |
| NISA対応 | つみたて投資枠・成長投資枠の両方に対応 |
直近1年で+29.48%というリターンは、世界株が好調だった期間の数字です。この水準が今後も続くと考えるのは危険である点は、最初に押さえておいてください。
新NISAでオルカンが選ばれる4つの理由
📖 こちらも読まれています
数ある投資信託のなかで、なぜこの1本に資金が集中するのかを整理します。
理由① 信託報酬が年0.05775%と極めて低い
投資信託のコストは、リターンと違って確実に発生します。年0.05775%という水準は、100万円を1年間預けて約578円という計算です。
eMAXIS Slimシリーズは「業界最低水準の運用コストを将来にわたって目指す」という方針を掲げており、他社が値下げした際に追随してきた実績があります。長期保有ほどコスト差が効いてくるため、この方針の価値は大きいです。
理由② 純資産13.76兆円という規模の安心感
純資産総額が小さいファンドは、資金流出が続くと繰上償還(強制的な運用終了)のリスクがあります。
約13.76兆円という規模なら、その心配は実質的にありません。直近1か月の資金流入も4,460億円規模で、資金は流入超が続いています。
理由③ 1本で全世界に分散できる
MSCI オール・カントリー・ワールド・インデックスは、先進国と新興国の株式を幅広くカバーする指数です。
米国・日本・欧州・新興国を個別に買い分ける必要がありません。どの国が伸びるかを当てる必要がないという点が、初心者にとって最大のメリットになります。
理由④ 新NISAの両方の枠で買える
つみたて投資枠と成長投資枠のどちらにも対応しています。積立の主軸にしつつ、まとまった資金を成長投資枠で入れることも可能です。
新NISAの枠をどう使うか
制度の基本を確認したうえで、オルカンをどこに置くか決めます。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資上限 | 120万円 | 240万円 |
| 併用 | 可能(合計で年360万円まで) | |
| 生涯非課税保有限度額 | 1,800万円(うち成長投資枠は1,200万円まで) | |
| 非課税期間 | 無期限 | |
| オルカンの購入 | 可能 | 可能 |
結論:まずはつみたて投資枠から埋める
理由はシンプルです。生涯限度額1,800万円のうち、成長投資枠で使えるのは1,200万円までという制約があります。
つまり残りの600万円分はつみたて投資枠でしか埋められません。長期的に枠を最大活用したいなら、つみたて投資枠を優先的に使うのが合理的です。
積立額別シミュレーションの考え方
将来の金額は誰にも分かりません。ここでは仮定を明示したうえで、複利の効き方だけを確認します。
| 月額 | 20年後の元本 | 年5%運用の試算 | 増加分 |
|---|---|---|---|
| 1万円 | 240万円 | 約411万円 | 約+171万円 |
| 3万円 | 720万円 | 約1,233万円 | 約+513万円 |
| 5万円 | 1,200万円 | 約2,055万円 | 約+855万円 |
| 10万円 | 2,400万円 | 約4,110万円 | 約+1,710万円 |
※年率5%で毎月末に積み立てた場合の概算です。将来のリターンを保証するものではありません。実際の運用成績は市場環境によって変動し、元本割れの可能性があります。
注目すべきは、金額よりも元本と最終額の差です。月3万円・20年で増加分は元本の7割超に達します。時間を味方にする以外に近道はありません。
オルカン1本でいいのか?よくある3つの疑問
「これだけでいい」と言われても不安が残るところを整理します。
❌ よくある失敗パターン
- 値下がりを見て積立を止める
- 米国株ファンドと重複購入して分散したつもりになる
- 短期の成績で毎年ファンドを乗り換える
- 生活費まで積立に回して途中で解約する
- 信託報酬を確認せず似た名前の高コスト商品を買う
⭕ 続けられる人のやり方
- 下落時こそ口数が増えると理解している
- 生活防衛資金を別に確保している
- 自動積立にして手動操作を挟まない
- 年1回だけ資産全体を確認する
- 目論見書で信託報酬を必ず確認する
疑問① 米国株ファンドと両方持つべき?
オルカンには既に米国株が高い比率で含まれています。S&P500連動ファンドを追加すると、米国比率がさらに高まる形になります。
意図的に米国を厚くしたいなら合理的ですが、「分散のため」という理由なら逆効果です。目的をはっきりさせてから決めてください。
疑問② 為替リスクはどう考える?
オルカンは為替ヘッジなしのため、円高になると円換算の評価額は下がります。逆に円安では上がります。
長期の積立では買付タイミングが分散されるため、為替の影響も平準化されていきます。短期で使う資金でなければ、過度に気にする必要はありません。
疑問③ 今は高値では?始めるタイミングは?
直近1年で+29.48%上昇しているため、高値警戒感を持つのは自然です。
ただし積立投資の本質は、タイミングを分散することにあります。一括で入れるのが不安なら、毎月一定額に分けるという選択がそのまま答えになります。
📚 投資をもっと深く学べる本(Amazon)
※アフィリエイトリンクを含みます
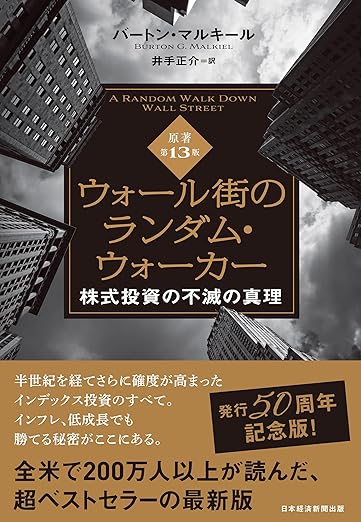
『ウォール街のランダム・ウォーカー<原著第13版>』バートン・マルキール(日経BP)
インデックス投資がなぜ有効なのかを、理論と実証の両面から理解できます。オルカンを選ぶ根拠を自分の言葉で説明できるようになります。
Amazonで見る →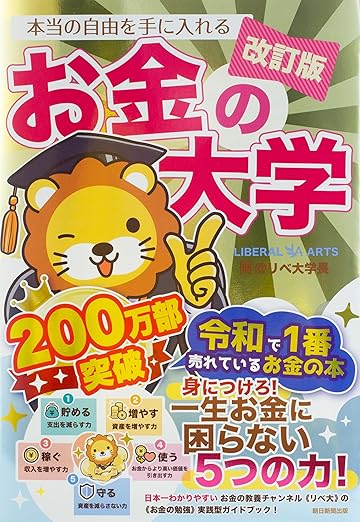
『【改訂版】本当の自由を手に入れる お金の大学』両&リベ大学長(朝日新聞出版)
積立を続けるための家計づくりから解説されています。生活防衛資金の考え方が身につくため、途中解約を防げます。
Amazonで見る →eMAXIS Slim全世界株式新NISA2026に関するFAQ
よくある質問に答えます。
Q1. 毎月いくらから積み立てられますか?
証券会社によりますが、ネット証券なら月100円から設定できるところが一般的です。まずは無理のない金額で自動積立を設定し、慣れてから増額する流れが現実的です。
Q2. 信託報酬以外にコストはかかりますか?
eMAXIS Slimシリーズは購入時手数料が無料(ノーロード)です。ただし信託財産留保額や実質的なコスト(売買委託手数料など)は運用報告書で確認できます。表面上の信託報酬だけで判断しないほうが正確です。
Q3. NISA口座で損失が出たらどうなりますか?
NISA口座の損失は、特定口座など他の口座の利益と損益通算できません。繰越控除も使えません。非課税制度のメリットは利益が出た場合にのみ働く点は理解しておく必要があります。
Q4. 売却したら非課税枠は復活しますか?
復活します。売却した商品の簿価(取得価額)分の枠が、翌年に再利用できる形で戻ります。ただし年間投資上限(つみたて120万円・成長240万円)は変わりません。
Q5. オルカンとiDeCoはどちらを優先すべきですか?
目的が違います。NISAはいつでも引き出せる一方、iDeCoは原則60歳まで引き出せません。ただしiDeCoは掛金が全額所得控除になるため、節税効果は大きいです。流動性を重視するならNISA優先が無難です。
Q6. 途中で別のファンドに変更できますか?
積立設定はいつでも変更可能です。ただし保有分を売却して買い直すと、その年の非課税枠を消費します。頻繁な乗り換えは枠の無駄遣いになるため注意してください。
まとめ|eMAXIS Slim全世界株式新NISA2026の要点
eMAXISSlim全世界株式新NISA2026の選び方は、「自分の副業ジャンル × 予算 × 互換性」の3軸で考えると失敗しません。今回紹介したeMAXISSlim全世界株式新NISA2026を参考に、まずは1点から導入してみてください。
eMAXIS Slim全世界株式(オール・カントリー)は、信託報酬年0.05775%、純資産総額約13.76兆円、基準価額38,868円(2026年8月18日時点)という水準にあります。つみたて投資枠・成長投資枠の両方に対応しています。
選ばれる理由は、圧倒的な低コスト、繰上償還リスクの小ささ、1本で全世界に分散できる手軽さ、そして新NISAの両枠で使える柔軟性の4点です。
枠の使い方は、つみたて投資枠を優先するのが基本です。生涯限度額1,800万円のうち成長投資枠は1,200万円までという制約があるためです。eMAXIS Slim全世界株式新NISA2026の運用で最も重要なのは、値動きに反応せず自動積立を続けることに尽きます。
※本記事は情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資信託は元本保証がなく、元本割れの可能性があります。記載の数値は執筆時点(2026年8月19日)のものです。購入前に必ず目論見書をご確認ください。
📈 投資・資産形成を始めるなら松井証券
1日50万円以下の現物取引は手数料ゼロ!NISA・iDeCo口座の開設にも対応。株主優待・高配当株を探せる専用ツール「株主優待・高配当株ナビ」が便利で、初心者から中上級者まで幅広く使われている証券会社です。貸株サービスで保有株から追加収入も狙えます。

📩 最新ガジェット情報をメールでお届けします
副業に役立つ新着ガジェット・セール情報を無料でお届け。いつでも解除できます。