⚠️ 本記事にはアフィリエイトリンク(広告)が含まれます。収益はサイト運営に使用しています。
節税対策おすすめ2026会社員向けに、手取りを増やせる制度を10個に絞って整理しました。2026年は基礎控除の特例やiDeCoの拠出限度額改正など、押さえておくべき変更が重なっています。制度ごとに「誰が使えるか」「いくら効くか」を確認していきます。
📌 この記事でわかること
- 会社員・副業ワーカーが使える節税制度10個
- 2026年に押さえるべき制度変更(基礎控除・生命保険料控除)
- iDeCoの拠出限度額が2027年に大きく変わる話
- 年末調整でできること/確定申告が必要なこと
- やってはいけない「節税もどき」の見分け方
🗺 節税の全体像は「3つの入口」で整理できる
📝
① 年末調整で完結
生命保険料控除・iDeCo・扶養控除・住宅ローン控除(2年目以降)
🧾
② 確定申告が必要
医療費控除・ふるさと納税(6自治体以上)・特定支出控除・副業の経費
📈
③ 運用益が非課税
NISA(つみたて枠・成長枠)/iDeCoの運用益
節税対策おすすめ2026会社員|まず結論の一覧表
10個の制度を、効果と手間の観点で一覧にしました。
| No | 制度 | 効果の大きさ | 手続き |
|---|---|---|---|
| 1 | iDeCo(個人型確定拠出年金) | ◎ 大 | 年末調整 |
| 2 | ふるさと納税 | ○ 中 | ワンストップ/確定申告 |
| 3 | NISA(新NISA) | ◎ 大 | 口座開設のみ |
| 4 | 生命保険料控除 | △ 小 | 年末調整 |
| 5 | 医療費控除 | ○ 中 | 確定申告 |
| 6 | セルフメディケーション税制 | △ 小 | 確定申告 |
| 7 | 住宅ローン控除 | ◎ 大 | 初年度は確定申告 |
| 8 | 副業の経費計上 | ○ 中 | 確定申告 |
| 9 | 青色申告特別控除 | ○ 中 | 事前届出+確定申告 |
| 10 | 給与所得者の特定支出控除 | △ 小 | 確定申告+会社の証明 |
効果が大きいのは1・3・7の3つです。まずここから着手するのが効率的です。
2026年に押さえておくべき制度変更
📖 こちらも読まれています
個別の制度に入る前に、今年ならではの変更点を確認します。
変更① 基礎控除に期間限定の上乗せがある
令和8年分(2026年分)の所得税の基礎控除は、合計所得金額に応じて次のようになります。
| 合計所得金額 | 基礎控除額 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超 655万円以下 | 67万円 |
| 655万円超 2,350万円以下 | 62万円 |
重要なのは、104万円・67万円という金額が令和8年分・令和9年分の所得税に限った特例(令和10年分以降は別の区分が適用予定)である点です。恒久措置ではないため、令和10年分以降の扱いは今後の税制改正を確認する必要があります。
変更② 生命保険料控除に子育て世帯の上乗せ
2026年分に限り、23歳未満の扶養親族がいる場合、一般生命保険料控除の適用限度額が4万円から6万円に引き上げられます。
ただし一般・介護医療・個人年金の3区分を合計した上限は12万円のまま据え置きです。3区分すべてで満額を使っている人は、追加の恩恵がない点に注意してください。
変更③ ふるさと納税のポイント付与が廃止済み
2025年10月1日から、仲介サイトによるポイント付与が全面的に禁止されました。「ポイント還元でお得」という選び方はもうできません。
ただしクレジットカード決済によるカード会社のポイントやマイルは対象外で、引き続き付与されます。制度そのもの(実質自己負担2,000円)は変わっていません。
効果が大きい3制度を詳しく見る
限られた時間で成果を出すなら、この3つに集中してください。
① iDeCo|掛金が全額所得控除になる
iDeCoの掛金は「小規模企業共済等掛金控除」として、支払った全額が所得から差し引かれます。年末調整で処理できるため手間も小さいです。
さらに大きなニュースがあります。2027年1月の引き落とし分から、企業年金に加入していない会社員の拠出限度額が月額23,000円から月額62,000円へ引き上げられる予定です。月39,000円の増額になります。
この改正では、これまでのiDeCo単体の上限が廃止され、他の企業年金制度との合計上限のみが適用される仕組みへ変わります。2024年12月に閣議決定された税制改正大綱に基づくものです。
注意点:iDeCoは原則60歳まで引き出せません。節税額の大きさだけで掛金を決めると、住宅購入や教育費で資金が足りなくなります。生活に支障のない範囲で設定してください。
③ NISA|運用益がまるごと非課税
正確には所得控除ではありませんが、通常20.315%かかる運用益への課税がゼロになるため、実質的な節税効果は非常に大きいです。
つみたて投資枠が年120万円、成長投資枠が年240万円、合計で年360万円まで投資できます。生涯非課税保有限度額は1,800万円(うち成長投資枠は1,200万円まで)で、非課税期間は無期限です。
⑦ 住宅ローン控除|税額から直接引ける
所得控除ではなく「税額控除」である点が最大の特徴です。計算後の税額から直接差し引かれるため、インパクトが大きくなります。
初年度は確定申告が必要ですが、2年目以降は年末調整で処理できます。控除率・限度額・住宅性能の要件は年々変わるため、必ず入居年に対応した条件を確認してください。
副業がある人が追加で使える3つ
副業収入がある会社員は、選択肢がさらに広がります。
| 制度 | 内容 | 条件 |
|---|---|---|
| 経費計上 | 通信費・PC・書籍などを必要経費に | 副業に必要と説明できること |
| 青色申告特別控除 | 最大65万円を所得から控除 | 事業所得+事前届出+複式簿記+e-Tax等 |
| 小規模企業共済 | 掛金が全額所得控除 | 個人事業主等であること |
ここで最も誤解が多いのが青色申告特別控除です。副業が雑所得と判定されると使えません。事業所得として認められるには、継続性・営利性・帳簿書類の保存といった実態が必要になります。
やってはいけない「節税もどき」
手取りを減らす行動を、節税だと勘違いしているケースがあります。
❌ 手取りが減るパターン
- 節税目的だけで不要な保険に加入する
- 控除を増やすために使わないモノを買う
- プライベートの支出を副業経費に混ぜる
- ふるさと納税の上限額を超えて寄付する
- iDeCoに入れすぎて生活資金が枯渇する
⭕ 手取りが増えるパターン
- もともと出ていく支出を控除に振り替える
- ふるさと納税は上限内で使い切る
- 医療費の領収書を年間で集約して判定する
- 実際に副業に使った費用だけを計上する
- iDeCoは家計に無理のない額で長く続ける
判断基準は1つです。その支出は節税がなくても発生したか。答えがノーなら、それは節税ではなく単なる出費です。
🏛 国税庁「No.1199 基礎控除」で最新の控除額を確認する →
📚 税金と家計をもっと深く学べる本(Amazon)
※アフィリエイトリンクを含みます
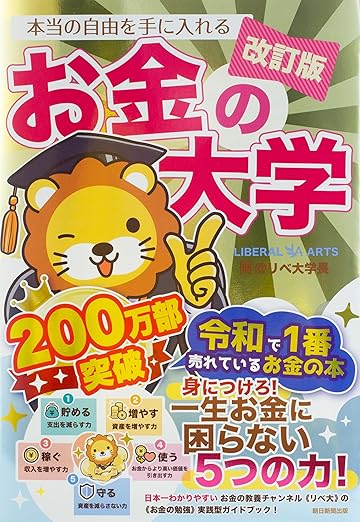
『【改訂版】本当の自由を手に入れる お金の大学』両&リベ大学長(朝日新聞出版)
節税・保険・投資を家計全体の視点で整理できます。どの制度から手を付けるべきかの優先順位が見えてきます。
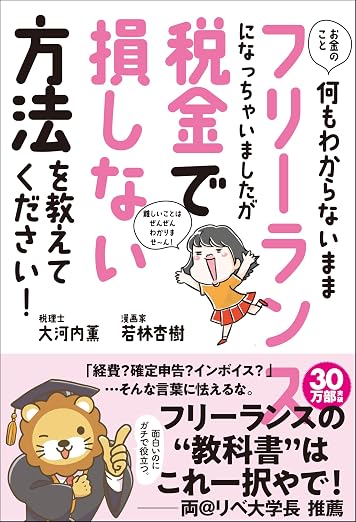
『お金のこと何もわからないままフリーランスになっちゃいましたが税金で損しない方法を教えてください!』大河内薫・若林杏樹(サンクチュアリ出版)
副業を始めた会社員にも役立つ税金の入門書です。マンガ形式で経費・確定申告・青色申告の基本を一気に理解できます。
節税対策おすすめ2026会社員に関するFAQ
よくある質問をまとめました。
Q1. 年末調整だけで済ませられますか?
済ませられる制度と、そうでない制度があります。生命保険料控除・iDeCo・扶養控除・住宅ローン控除(2年目以降)は年末調整で対応できます。医療費控除や特定支出控除は確定申告が必須です。
Q2. ふるさと納税でワンストップ特例が使えないのはどんなとき?
寄付先が6自治体以上になった場合、または医療費控除など別の理由で確定申告をする場合です。確定申告をするとワンストップ特例の申請は無効になるため、寄付分もまとめて申告してください。
Q3. 医療費控除はいくらから使えますか?
原則として年間の医療費が10万円を超えた分が対象です。ただし総所得金額等が200万円未満の人は、その5%を超えた分から対象になります。生計を一にする家族分を合算できる点も見落とされがちです。
Q4. 医療費控除とセルフメディケーション税制は併用できますか?
できません。どちらか一方を選択します。市販薬の購入が中心で医療費が10万円に届かない年は、セルフメディケーション税制のほうが有利になることがあります。
Q5. 副業の利益が20万円以下なら申告不要ですか?
所得税の確定申告は不要になる場合がありますが、住民税の申告は必要です。20万円ルールは所得税だけの取り扱いである点を誤解しないでください。
Q6. iDeCoとNISAはどちらを優先すべきですか?
節税額だけならiDeCoが有利です。掛金が全額所得控除になるためです。ただし原則60歳まで引き出せません。数年以内に使う可能性があるお金ならNISAを優先するのが安全です。
まとめ|節税対策おすすめ2026会社員の進め方
会社員が使える節税制度は10個ありますが、効果が大きいのはiDeCo・NISA・住宅ローン控除の3つです。まずこの3つを確認し、次にふるさと納税と医療費控除を押さえる順番が効率的になります。
2026年ならではのポイントは3つです。基礎控除に令和7〜8年分限定の上乗せがあること、23歳未満の扶養親族がいる世帯は一般生命保険料控除の上限が6万円になること、そしてふるさと納税のサイトポイントが2025年10月から廃止されたことです。
加えて2027年1月からはiDeCoの拠出限度額が月6.2万円へ大きく広がります。節税対策おすすめ2026会社員の観点では、今のうちにiDeCoの口座を開設し、掛金を増やせる体制を整えておくことが翌年以降の差になります。
※本記事は情報提供を目的とした一般的な解説であり、個別の税務相談に応じるものではありません。適用要件は個人の状況により異なります。実際の手続きは国税庁の最新情報を確認のうえ、必要に応じて税理士・所轄税務署にご相談ください。記載内容は執筆時点(2026年8月19日)のものです。
📒 確定申告・会計ソフトなら弥生シリーズ
売上実績No.1!3人に2人が選ぶ会計・確定申告ソフトです。 副業ワーカーから法人まで対応し、青色申告・白色申告どちらも画面の案内に従って入力するだけで完成。 クラウドで自動仕訳・自動計算してくれるため、税理士費用の節約にもつながります。 初年度無償プランもあり、まずは無料ではじめてみることができます。

🤖 姉妹サイト「AIジャーナル」もチェック
ChatGPT・Claude活用法、最新AIニュース、補助金・助成金情報を毎日更新しています。AIを仕事・投資に活かすヒントが見つかります。
AIジャーナルをもっと見る →📩 最新ガジェット情報をメールでお届けします
副業に役立つ新着ガジェット・セール情報を無料でお届け。いつでも解除できます。