※ 本記事にはアフィリエイト広告が含まれます。
📊 ハルカとAIくん ep09「配偶者控除・配偶者特別控除」|ポイントまとめ
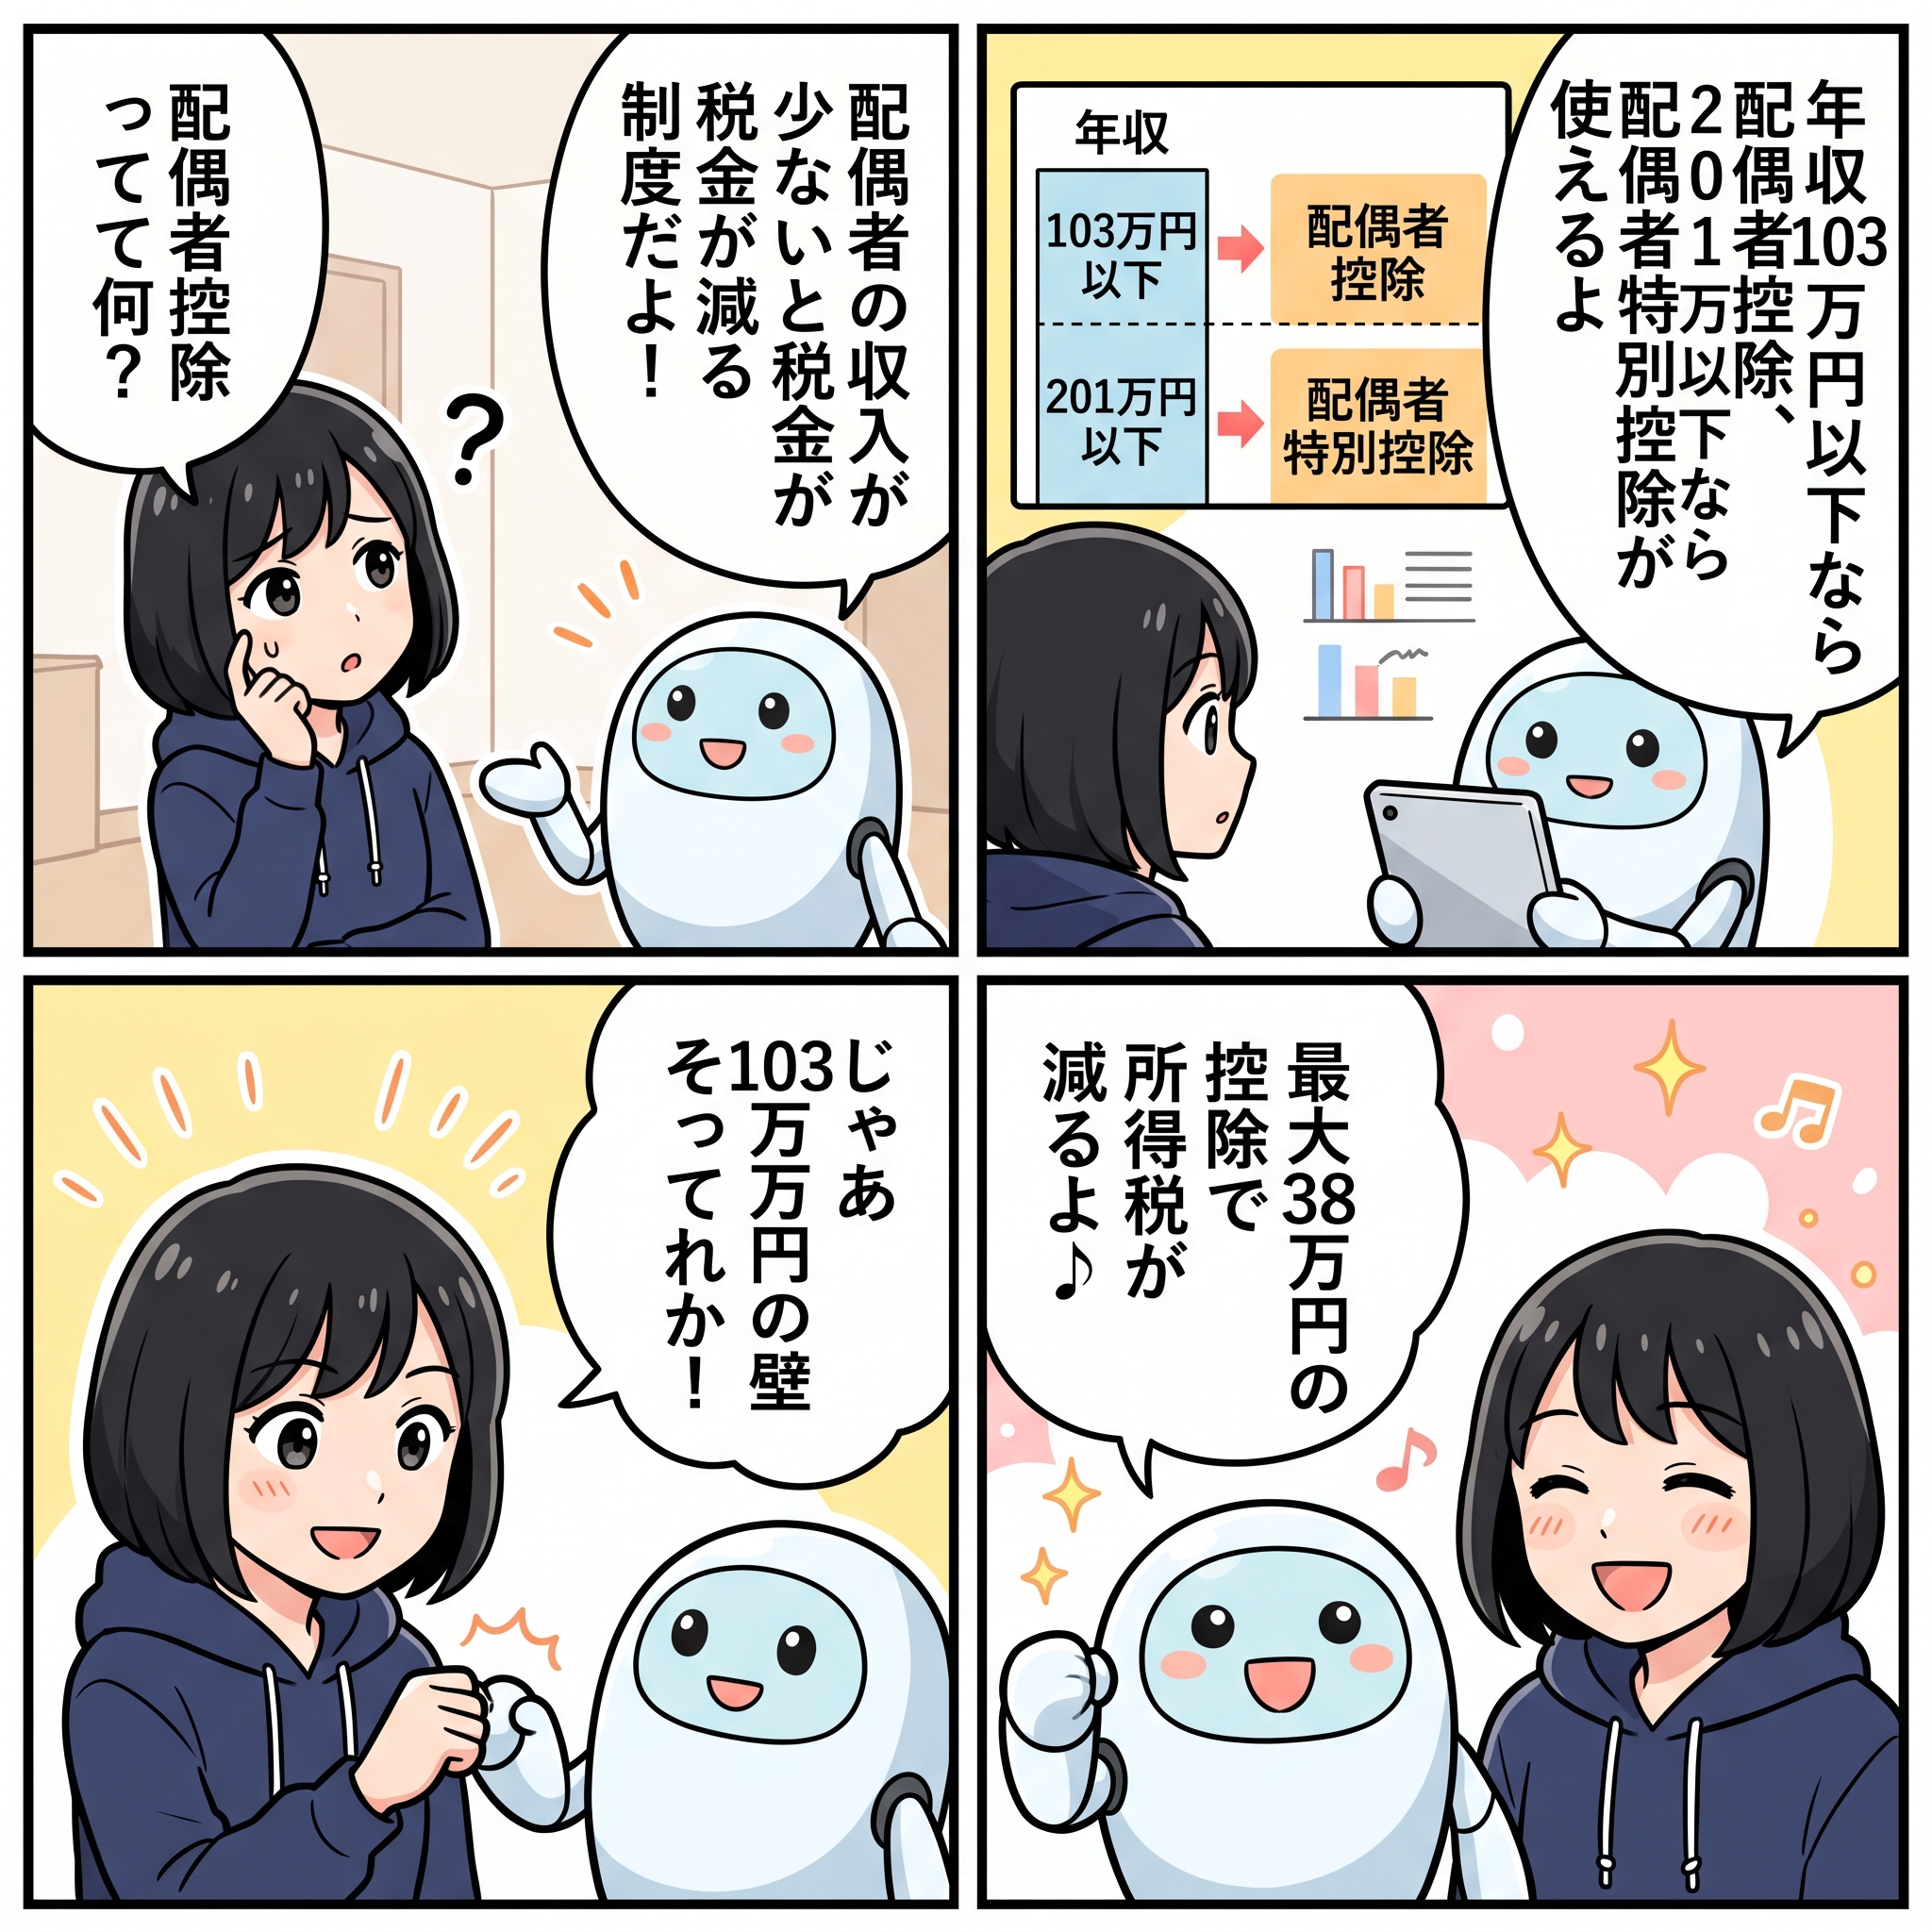
💑 配偶者控除(基本)
最大38万円
配偶者の年収103万円以下なら納税者が控除を受けられる。
💑 配偶者特別控除
最大38万円
配偶者年収103〜201万円でも段階的に控除が適用。
⚠️ 適用条件
年収1,000万円以下
納税者本人の所得が1,000万円超は控除適用外。
📊 パート年収別影響
103万・106万・130万
扶養の壁ごとに社会保険・税金の負担が変わる。
この記事でわかること
- 配偶者控除・配偶者特別控除の仕組みと節税・資産形成への活用法
- 3分アニメ「ハルカとAIくん」でわかりやすく解説
- 会社員・副業者が今すぐ使える具体的なステップ
配偶者控除103万の壁について知っていますか?配偶者の年収103万の壁!配偶者控除の改正と正しい活用方法 この記事では、3分アニメ「ハルカとAIくん ep09」の内容をもとに、投資・副業・節税を活用したい会社員の方に向けて解説します。
🎬 3分アニメで学ぶ「配偶者控除・配偶者特別控除」
「ハルカとAIくん」は、税金・年金・社会保険をキャラクターアニメで解説するYouTubeシリーズです。ep09は「配偶者控除・配偶者特別控除」をテーマに、約3分で要点をわかりやすくまとめています。
▼ YouTubeで動画を見る(約3分・字幕あり)
動画が見られない場合は YouTube直リンク からどうぞ
💡 配偶者控除・配偶者特別控除とは?会社員・副業者への影響
配偶者控除103万の壁は、正しく活用すれば所得税・住民税の節税や将来の資産形成に直結する重要な制度です。多くの会社員がこの制度を知らず、毎年数万円〜数十万円を損しているケースが後を絶ちません。
副業をしている方、自営業・フリーランスの方にとっては確定申告のタイミングで必ず関係してくる知識です。今年から取り組めば来年の税金が確実に変わります。
📋 実際にどう活用するか
動画では「ハルカ」と「AIくん」の会話形式で制度の概要・活用メリット・注意点を解説しています。以下のポイントを押さえておきましょう。
| ポイント | 内容 |
|---|---|
| ① 制度の概要 | 配偶者控除・配偶者特別控除の基本的な仕組みと対象者 |
| ② 節税・資産形成への影響 | 会社員・副業者・フリーランスそれぞれへの具体的な影響 |
| ③ 申請・手続きの流れ | いつ・どこで・どうやって手続きするか |
| ④ 注意点・よくある失敗 | 申請漏れ・期限切れ・計算ミスのリスク |
| ⑤ ozx-gear 推奨アクション | 投資・副業・節税を組み合わせた最適戦略 |
💼 確定申告・節税管理はマネーフォワード クラウド確定申告
銀行・クレカ連携で自動仕訳!副業収入や経費の管理から、e-Tax(電子申告)による確定申告まで一括対応。スマホアプリでレシート撮影→仕訳も可能で、毎年の確定申告の手間を大幅に削減。freeeと並ぶ人気のクラウド会計ソフトで、30日間無料トライアルあり。

❓ よくある質問
Q. 配偶者控除・配偶者特別控除は会社員でも使えますか?
はい、会社員でも活用できます。多くの制度は給与所得者を対象に設計されており、年末調整や確定申告を通じて節税効果を得られます。動画でも会社員向けの具体的な手順を解説しています。
Q. 副業をしている場合、確定申告は必要ですか?
副業収入が年間20万円を超える場合は確定申告が必要です。配偶者控除・配偶者特別控除を活用することで、確定申告時にさらに節税できるケースがあります。帳簿・領収書の管理を習慣づけておきましょう。
Q. アニメシリーズの他のエピソードはどこで見られますか?
YouTubeの「ハルカとAIくん」プレイリストからすべてのエピソードを視聴できます。また、ozx-ai.jpでも各エピソードの詳細解説記事を公開しています。
Q. 投資・節税の知識はどこから学ぶのがおすすめですか?
「ハルカとAIくん」シリーズのようなアニメ動画から始めて、書籍・公式サイトで詳しく学ぶのが効率的です。国税庁・日本年金機構・金融庁の公式サイトも積極的に活用してください。
📚 関連記事・参考リンク
✅ まとめ:今日から行動できること
配偶者控除103万の壁を正しく活用することで、会社員・副業者でも毎年の税負担を合法的に減らし、投資や資産形成に充てる資金を増やせます。3分アニメ「ハルカとAIくん ep09」でまず基礎を確認し、その後は詳細記事や書籍でさらに深く学んでみてください。
🎯 今日から始めるアクション
- 動画を3分で視聴して制度の全体像を把握する
- 今年(2026年)の自分に当てはまる制度か確認する
- 必要な書類・証明書の保管場所を決める
- マネーフォワードや弥生で収支管理を自動化する
📈 節税+資産形成を同時に進めるなら松井証券
配偶者控除の枠を活用しながら、夫婦で資産形成を始めましょう。松井証券のNISA口座は夫婦それぞれが開設可能です。

配偶者控除・103万円の壁を正しく理解する
1. パート収入103万円以下は配偶者控除の対象
配偶者の給与収入が103万円以下(所得48万円以下)なら、納税者は最大38万円の配偶者控除を受けられます。ただし「103万円の壁」を意識しすぎて働き控えることは、実は家計全体の損になるケースもあります。
2. 103〜201万円は「配偶者特別控除」で段階的に控除
配偶者の収入が103万円を超えても201万円以下であれば「配偶者特別控除」が段階的に適用されます。収入が増えるにつれて控除額は減りますが、急激に手取りが減るわけではありません。
3. 130万円の壁(社会保険)も把握する
税金の103万円の壁とは別に、社会保険の「130万円の壁」があります。年収130万円以上になると配偶者の扶養から外れ、自分で社会保険に加入する必要があります。手取り計算には社会保険の負担も含めて総合的に検討しましょう。
🔄 配偶者の収入別・最適な働き方の判断フロー
📊 配偶者の年収別・世帯への影響まとめ
| 配偶者の年収 | 配偶者控除/特別控除 | 社会保険 | 注意点 |
|---|---|---|---|
| 〜103万円 | 配偶者控除(最大38万円) | 夫の扶養のまま | いわゆる103万円の壁 |
| 103〜106万円 | 配偶者特別控除(最大38万円) | ※勤務先規模による | 従業員51人以上は社保加入要 |
| 106〜130万円 | 配偶者特別控除(段階的減少) | 夫の扶養のまま | 106万円の壁(2024年廃止予定) |
| 130〜150万円 | 配偶者特別控除(段階的減少) | 自分で社保加入必要 | 130万円の壁・手取り減リスク |
| 150〜201万円 | 配偶者特別控除(小額) | 自分で社保加入 | 201万円の壁 |
| 201万円超 | 控除なし | 自分で社保加入 | フルタイム就業が有利なケース多 |
🙋 よくある質問(Q&A)
まとめ|ハルカとAIくん ep09「配偶者控除・配偶者特別控除」のポイント
配偶者控除・配偶者特別控除は、知っているかどうかで家計への影響が大きく変わる制度です。「ハルカとAIくん ep09」の動画と合わせて、ぜひ今日から制度の活用を始めてみましょう。
📩 最新ガジェット情報をメールでお届けします
副業に役立つ新着ガジェット・セール情報を無料でお届け。いつでも解除できます。