⚠️ 本記事にはアフィリエイトリンク(広告)が含まれます。収益はサイト運営に使用しています。
📌 この記事でわかること
- SPIVA日本スコアカード2025年末版が示した、期間別の勝敗データ
- 1年では健闘するのに、10年で83%が負ける理由
- 信託報酬0.05775%と1.11%の差が20年でいくらになるか
- 成績表からは見えない「生存率」という落とし穴
- それでもアクティブファンドを選ぶ余地がある2つの場面
🗺️ 記事概要ビジュアルマップ|期間が延びるほど差が開きます
1年(日本大型株)
約49%がベンチマークに負けた
ほぼ五分五分
1年(日本中小型株)
約80%がベンチマークに負けた
10年(日本大型株)
83.38%がベンチマークに負けた
10年(国際・新興国株)
100%がベンチマークに負けた
15年後の生存率
46.47%半分以上が消えた
(全カテゴリー平均)
※ 出所:S&P ダウ・ジョーンズ・インデックス「SPIVA日本スコアカード 2025年末版」。
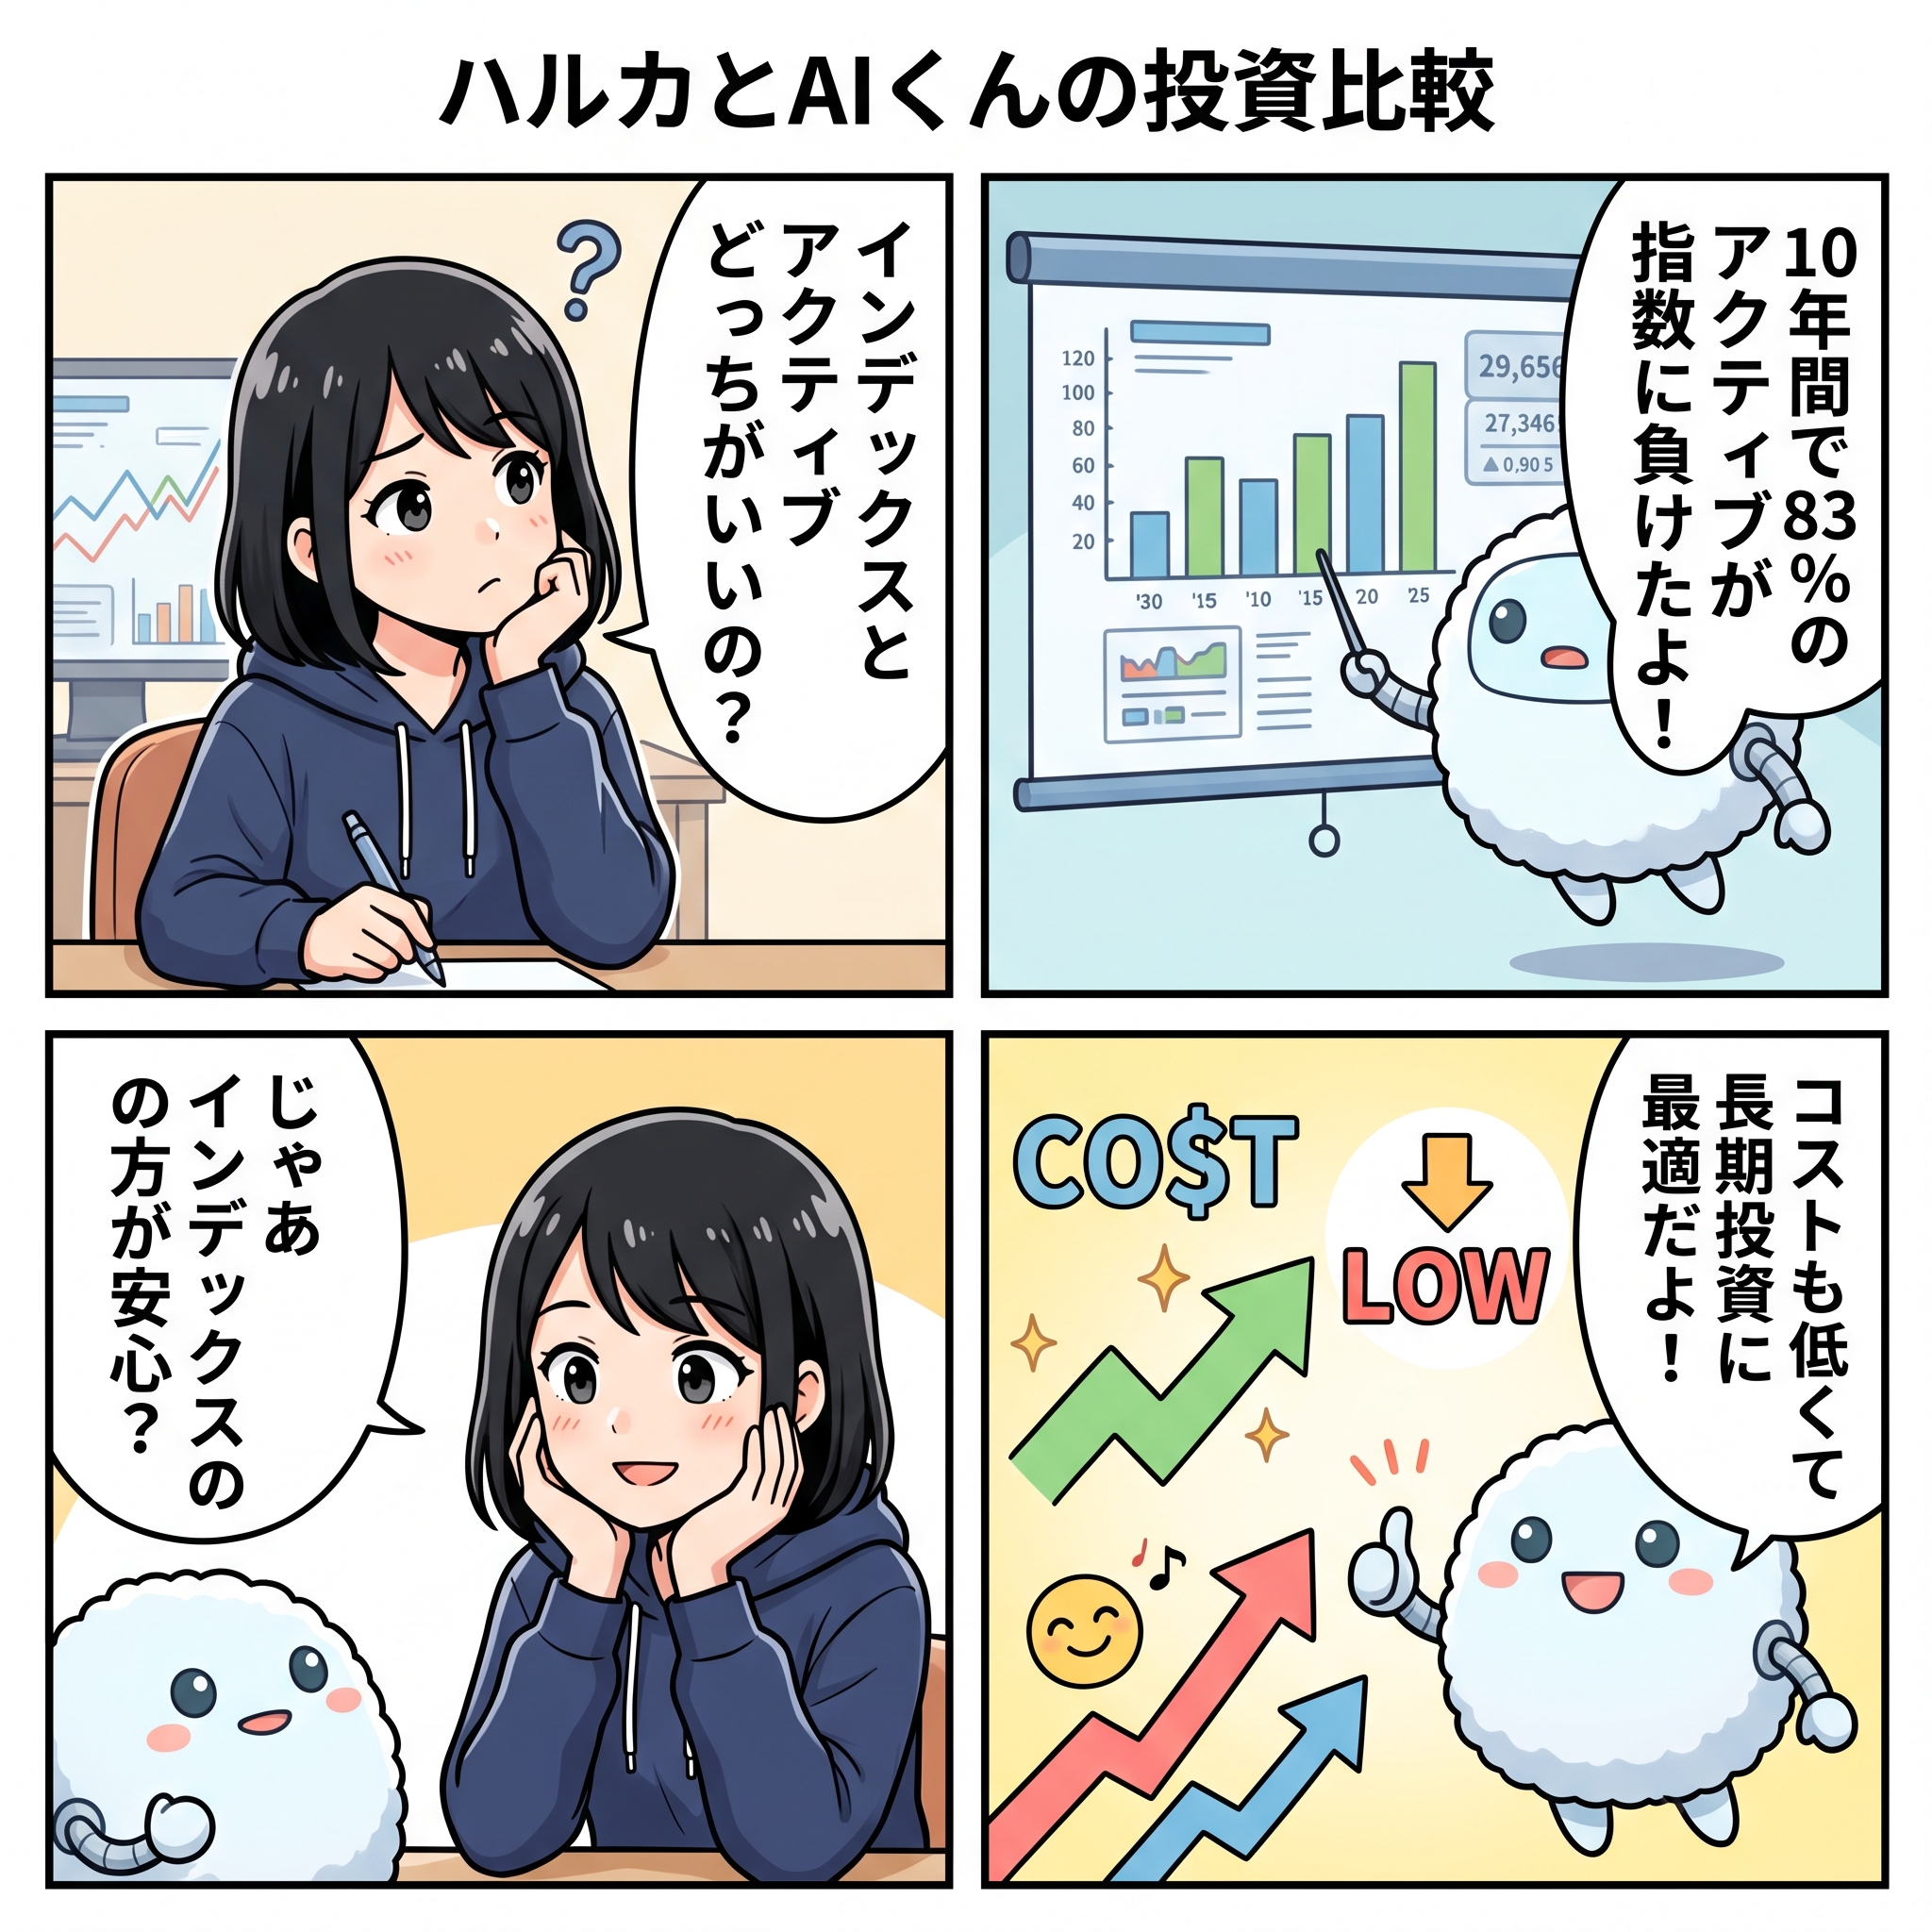
インデックス投資アクティブ比較2026の答えは、期間の取り方で大きく変わります。1年ならアクティブ運用が健闘するカテゴリーもありますが、10年になると日本大型株ファンドの83.38%が指数に負けています。
この記事ではS&P ダウ・ジョーンズ・インデックスが公表する「SPIVA日本スコアカード2025年末版」の数字をもとに、両者の差がどこから生まれるのかを整理します。
インデックス投資アクティブ比較2026の結論|長期になるほど差は開きます
先に結論から書きます。積立で10年以上持つ前提なら、低コストのインデックスファンドが合理的です。
結論を1枚の表にまとめました
| 観点 | インデックス投資 | アクティブ投資 |
|---|---|---|
| 目標 | 指数と同じ値動き | 指数を上回る成績 |
| 信託報酬の目安 | 年0.06〜0.2% | 年1.0〜2.0% |
| 10年で指数に負けた割合(日本大型株) | - | 83.38% |
| 銘柄選びの手間 | ほぼ不要 | 運用方針の見極めが必要 |
| 向いている人 | 長期の積立で資産形成したい人 | 特定分野に確信がある人 |
ただし「アクティブは全部ダメ」ではありません
SPIVAのデータでも、日本の中小型株ファンドは相対的に健闘しています。情報が行き渡りにくい市場では、運用者の分析が価値を生む余地があるためです。
大事なのは「どのカテゴリーで、どれだけの期間持つのか」を先に決めることです。
そもそも何が違うのか|2つの運用の仕組み
📖 こちらも読まれています
用語の整理から始めます。ここを押さえると、あとの数字の意味がわかりやすくなります。
インデックス投資は指数の中身をそのまま買います
TOPIXやMSCI ACWIといった指数と同じ構成になるように、機械的に銘柄を保有します。運用者の判断が入らないため、調査コストがかかりません。
結果として信託報酬が安くなります。eMAXIS Slim全世界株式(オール・カントリー)は年0.05775%(税込)です。
アクティブ投資は運用者が銘柄を選びます
企業訪問や財務分析を通じて、指数を上回りそうな銘柄に絞り込みます。調査体制を維持するコストがかかるため、信託報酬は高くなります。
投資信託協会のデータでは、2024年7月末時点のアクティブファンドの平均信託報酬は1.11%(税抜)でした。
SPIVA日本スコアカード2025年末版が示した数字
SPIVAは、アクティブファンドの成績を手数料控除後でベンチマークと比較する調査です。半年ごとに公表されています。
1年ではアクティブが健闘するカテゴリーもあります
| カテゴリー | 1年でベンチマークを下回った割合 |
|---|---|
| 日本大型株 | 約49%(約51%が指数を上回った) |
| 日本中小型株 | 約80% |
| 米国株 | 85%以上 |
| グローバル・国際・新興国株 | 85%以上 |
※ SPIVA日本スコアカード2025年末版より。
日本大型株はほぼ五分五分です。1年という短い期間だけを見れば、アクティブファンドにも十分な勝機があります。
10年・15年になると景色が変わります
| カテゴリー | 10年で下回った割合 | 15年で下回った割合 |
|---|---|---|
| 日本大型株 | 83.38% | 80.38% |
| グローバル・国際・新興国株 | 100% | 100% |
※ SPIVA日本スコアカード2025年末版より。海外株式カテゴリーの15年年率換算リターン差は3.32〜5.28%と報告されています。
グローバル株式では10年・15年ともに100%です。生き残ったファンドのすべてが指数に届かなかった、という結果になります。
見落とされがちな「生存率」の問題
ここが最も重要な論点です。SPIVAの成績表に載るのは、その期間を生き延びたファンドだけです。
⚠️ 15年後に残っていたファンドの割合
- 全カテゴリー平均の生存率:46.47%(半分以上が償還・併合で消えた)
- 新興国株式ファンドの生存率:約24.6%(4本に1本しか残らなかった)
成績の悪いファンドは途中で償還されます。つまり「10年で83%が負けた」という数字は、消えたファンドを除いた後の数字です。
実際に15年前にアクティブファンドを選んだ人の体験としては、勝敗を語る前に「そのファンドが今も存在しているか」から確認する必要があります。
差が生まれる3つの理由
なぜ長期になるほど不利になるのか。理由は3つに整理できます。
理由1:コストが毎年1%前後違います
信託報酬は運用成績に関係なく、毎日純資産から差し引かれます。年1%の差は、20年で複利になって効いてきます。
理由2:勝ち続けるファンドを事前に選べません
過去に勝ったファンドが翌年も勝つとは限りません。ひふみプラスは設定来では+728.42%とTOPIX(配当込み)の+652.18%を上回っていますが、2018年以降は主要指数に届かない期間が続いています。
この銘柄が悪いという話ではありません。優秀な運用者でも、超過収益を長期にわたり出し続けるのは難しいという事実です。
理由3:ベンチマークは市場参加者の平均です
市場全体の平均が指数です。全参加者の合計はコスト控除前で平均に一致します。そこから手数料を引くと、平均的には指数を下回ります。
これは運用者の能力の問題ではなく、算数の問題です。
コスト差シミュレーション|月3万円を積み立てたら
数字で確認します。年率リターン5%(コスト控除前)を前提に、信託報酬だけが違う2本を比べます。
| 積立期間 | 元本 | インデックス (信託報酬0.05775%) |
アクティブ (信託報酬1.221%) |
差額 |
|---|---|---|---|---|
| 10年 | 360万円 | 約464万円 | 約437万円 | 約28万円 |
| 20年 | 720万円 | 約1,225万円 | 約1,073万円 | 約152万円 |
| 30年 | 1,080万円 | 約2,470万円 | 約2,002万円 | 約468万円 |
※ 毎月3万円・年率5%(信託報酬控除前)・信託報酬を毎年控除した単純計算です。アクティブは平均1.11%(税抜)を税込1.221%として計算しています。実際のリターンは変動します。
30年で約468万円の差です。運用成績がまったく同じでも、コストだけでこれだけ変わります。
逆に言えば、アクティブファンドは毎年1%以上を上回り続けてはじめて互角になります。それが10年で83%が負けた背景です。
それでもアクティブを選ぶ余地がある2つの場面
データはインデックス優位を示していますが、例外がないわけではありません。
場面1:日本の中小型株のように情報が行き渡りにくい市場
SPIVA日本版では、中小型株ファンドが他カテゴリーより健闘していると報告されています。アナリストのカバー率が低い領域では、独自調査が成果につながる余地があります。
場面2:指数が存在しないテーマに投資したい場合
特定の産業や非上場に近い領域など、対応するインデックスファンドがない分野があります。この場合はアクティブファンドを使う以外の選択肢が実質ありません。
ただしいずれの場合も、資産全体の一部に留めるのが現実的です。土台はインデックス、上乗せがアクティブという配分にします。
2026年に始めるならこの組み合わせ
新NISAを使う前提で、シンプルな型を示します。
- つみたて投資枠(年120万円)で低コストの全世界株式インデックスを積み立てます
- 信託報酬は年0.1%以下を目安に選びます
- アクティブファンドを入れるなら資産全体の2割までに留めます
- 年1回、比率がずれていないかだけ確認します
2026年度の税制改正では、つみたて投資枠の対象商品が「主に株式に投資するもの」から「主に株式又は公社債に投資するもの」へ広がる方針が示されています。債券を含むバランス型も選びやすくなります。
制度の最新情報は金融庁のNISA特設ウェブサイトで確認してください。SPIVAの原レポートはS&P ダウ・ジョーンズ・インデックスの公式サイトで公開されています。
失敗する選び方と、続く選び方
❌ 失敗する選び方
- 直近1年のリターンランキング上位を買う
- 信託報酬を確認せずに購入する
- 3年で成績が悪いと乗り換える
- テーマ型を複数買って中身が重複する
- 「プロが選んでいるから安心」と考える
✅ 続く選び方
- 信託報酬0.1%以下の全世界株式を軸にする
- 純資産が増え続けているファンドを選ぶ
- 10年以上の保有を前提に金額を決める
- アクティブは全体の2割までに抑える
- 年1回だけ配分を確認して放置する
📚 インデックス投資をもっと深く学べる本(Amazon)
※アフィリエイトリンクを含みます
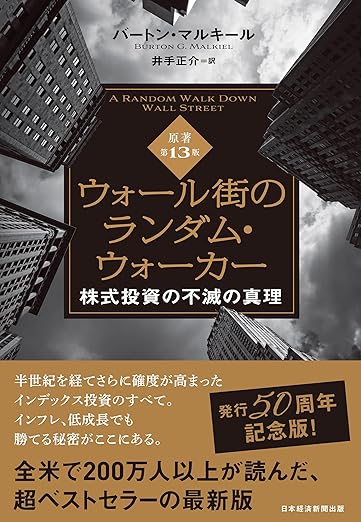
『ウォール街のランダム・ウォーカー<原著第13版>』バートン・マルキール(日経BP)
1973年の初版以来読み継がれる古典です。なぜ他の手法がインデックス投資に劣るのかを、データを示して論じています。
Amazonで見る →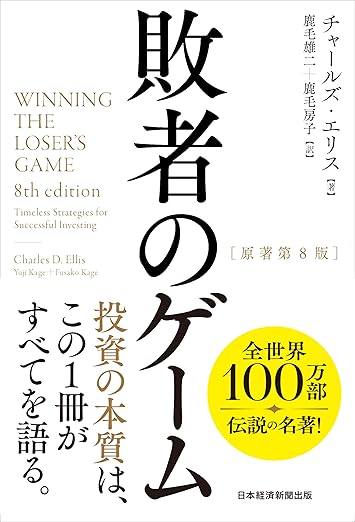
『敗者のゲーム[原著第8版]』チャールズ・エリス(日本経済新聞出版)
運用の勝敗が「勝ちにいく」ことではなく「負けを減らす」ことで決まる理由を説きます。理論を実践に落とし込みたい人向けです。
Amazonで見る →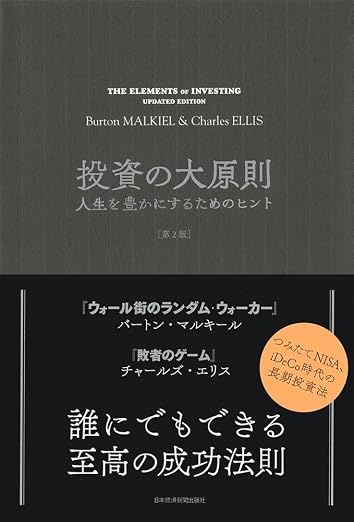
『投資の大原則[第2版]』バートン・マルキール/チャールズ・エリス(日本経済新聞出版)
上記2冊の著者による共著です。「Keep it Simple」を軸に、貯蓄・優遇制度・分散・リバランスの5つのルールに絞って解説しています。
Amazonで見る →📈 投資信託の積立を始めるなら松井証券
投資信託の購入時手数料は無料。低コストのインデックスファンドを毎月100円から積み立てられます。NISAのつみたて投資枠・成長投資枠どちらにも対応しており、口座開設・維持費も無料です。


よくある質問(FAQ)
Q1. インデックス投資アクティブ比較2026で、初心者はどちらを選ぶべきですか?
10年以上の積立を前提とするなら、低コストのインデックスファンドが合理的です。SPIVA日本スコアカード2025年末版では、日本大型株ファンドの83.38%が10年でベンチマークを下回りました。グローバル株式では10年・15年ともに100%です。
Q2. アクティブファンドが1年では勝てるのはなぜですか?
短い期間では、特定のセクターや個別銘柄の値動きが成績を大きく左右するためです。2025年末版では日本大型株の約51%が1年でベンチマークを上回りました。ただし翌年も同じファンドが勝つ保証はありません。
Q3. 信託報酬はどのくらいの差になりますか?
eMAXIS Slim全世界株式(オール・カントリー)は年0.05775%(税込)です。アクティブファンドの平均は1.11%(税抜・2024年7月末時点)で、差は約1.15ポイントです。月3万円を30年積み立てた場合、この差だけで約468万円の開きが出る計算になります。
Q4. 「生存率」とは何ですか?
調査開始時点のファンドが、その期間の終わりまで残っている割合です。SPIVA日本スコアカード2025年末版では15年後の生存率が全カテゴリー平均で46.47%、新興国株式では約24.6%でした。成績の悪いファンドは償還や併合で消えるため、成績表の数字は生き残ったファンドだけのものです。
Q5. ひふみプラスのような有名なアクティブファンドはどうですか?
設定来では+728.42%とTOPIX(配当込み)の+652.18%を上回っています。ただしその差は2012年〜2018年に積み上げたもので、2018年以降は主要指数に届かない期間が続いています。信託報酬は純資産500億円までの部分で年1.0780%(税込)です。
Q6. アクティブファンドを買ってはいけないのですか?
そうではありません。日本の中小型株のように情報が行き渡りにくい市場では、アクティブ運用が相対的に健闘しています。対応するインデックスが存在しない分野もあります。ただし資産全体の2割程度に留めるのが現実的です。
Q7. インデックスファンドはどれを選べばいいですか?
まずは信託報酬が年0.1%以下の全世界株式または先進国株式が候補になります。純資産が増え続けているかも確認してください。eMAXIS Slim全世界株式(オール・カントリー)の純資産総額は2026年8月5日時点で約13兆3,150億円です。
Q8. 新NISAではどちらの枠を使えばいいですか?
インデックスファンドの積立はつみたて投資枠(年120万円)が基本です。年120万円を超える金額を積み立てたい場合や、対象外の商品を買いたい場合に成長投資枠(年240万円)を使います。
まとめ
インデックス投資アクティブ比較2026の要点を整理します。
- 10年では日本大型株ファンドの83.38%がベンチマークを下回りました
- グローバル・国際・新興国株では10年・15年ともに100%が下回りました
- 1年なら日本大型株の約51%が指数を上回っており、短期では互角です
- 15年後の生存率は全カテゴリー平均46.47%。消えたファンドは表に載りません
- 信託報酬の差は月3万円・30年で約468万円になります
- 土台はインデックス、アクティブは資産の2割までが現実的な配分です
どちらが優れているかという議論より、自分が何年持つつもりかを先に決めるほうが実用的です。10年以上なら、コストの低いほうを選んでおけば大きく外しません。
※ 本記事は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。記載の数値は2026年8月26日時点で確認できたものです。
📊 インデックス vs アクティブ 徹底比較
| 比較項目 | ✅ インデックス投資 | ❌ アクティブ投資 |
|---|---|---|
| 信託報酬 | 0.1〜0.2% | 1〜2%以上 |
| 10年勝率 | 指数に連動 | 83%が指数に負け |
| 15年生存率 | ETF存続率 高い | 46.5%が消滅 |
| 30年コスト差 | 低コスト維持 | 最大468万円の差 |
| 初心者向け | ◎ 最適 | △ 上級者向け |
※SPIVA日本スコアカード2025年末版より
📩 最新ガジェット情報をメールでお届けします
副業に役立つ新着ガジェット・セール情報を無料でお届け。いつでも解除できます。