⚠️ 本記事にはアフィリエイトリンク(広告)が含まれます。収益はサイト運営に使用しています。
📌 この記事でわかること
- 証券口座の選び方と、1株投資のコストが安い会社(2026年8月時点の実額)
- NISA口座で配当を非課税にするために必ず必要な1つの設定
- 数百円から買える高配当銘柄の実例と、最初の1株を買う手順
- 毎月2万円を5年続けたときの配当収入シミュレーション
- 初心者が最初の3か月でつまずくポイントと回避策
🗺️ 記事概要ビジュアルマップ|5ステップの全体像
STEP 1
証券口座を開設最短翌営業日
手数料0円の会社を選ぶ
STEP 2
NISA口座を同時申込成長投資枠 年240万円
配当が非課税に
STEP 3
受取方式を設定株式数比例配分方式
ここを外すと課税される
STEP 4
1株だけ買う169円から購入可能
まず入金→注文
STEP 5
配当を記録・再投資入金月をメモ
そのまま買い増し
※ 株価・利回りは2026年8月25日終値および各社会社予想にもとづく数値です。
高配当株投資始め方証券口座の選択で最初につまずく人はとても多いです。銘柄選びの前に、口座・NISA・配当の受取設定という3つの土台を先に固めるほうが結果は安定します。この記事では2026年8月25日時点の実額をもとに、口座開設から最初の1株購入、配当が入金されるまでを5ステップで解説します。
難しい分析は一度おいてかまいません。まずは169円で買える銘柄を1株持ってみるところから始めます。
高配当株投資始め方証券口座選びの前に押さえる3つの前提
手順に入る前に、遠回りを減らすための前提を3つだけ確認します。ここを飛ばすと、あとから口座を作り直すことになりがちです。
前提1:高配当株は「値上がり」より「入金」を取りに行く投資です
高配当株投資の成果は、配当が口座に入金された金額で測ります。株価が上下しても、配当が続いていれば投資としては機能しています。
そのため、毎日株価を見る必要はありません。年2回の入金を確認できれば十分です。
前提2:利回りだけで選ぶと、いちばん高い銘柄が最も危ないです
配当利回りは「1株配当 ÷ 株価」で計算します。株価が急落すると利回りは自動的に跳ね上がります。
つまり利回りランキングの上位には、業績悪化で株価が売られた銘柄が混ざります。減配されれば利回りは一気に下がります。
前提3:最初の1年は「金額」より「習慣」を優先します
月1万円でも月5万円でも、続かなければ配当は積み上がりません。無理のない金額で自動化するほうが、結果として入金額は大きくなります。
ステップ1:証券口座を開設する|1株投資のコスト比較
📖 こちらも読まれています
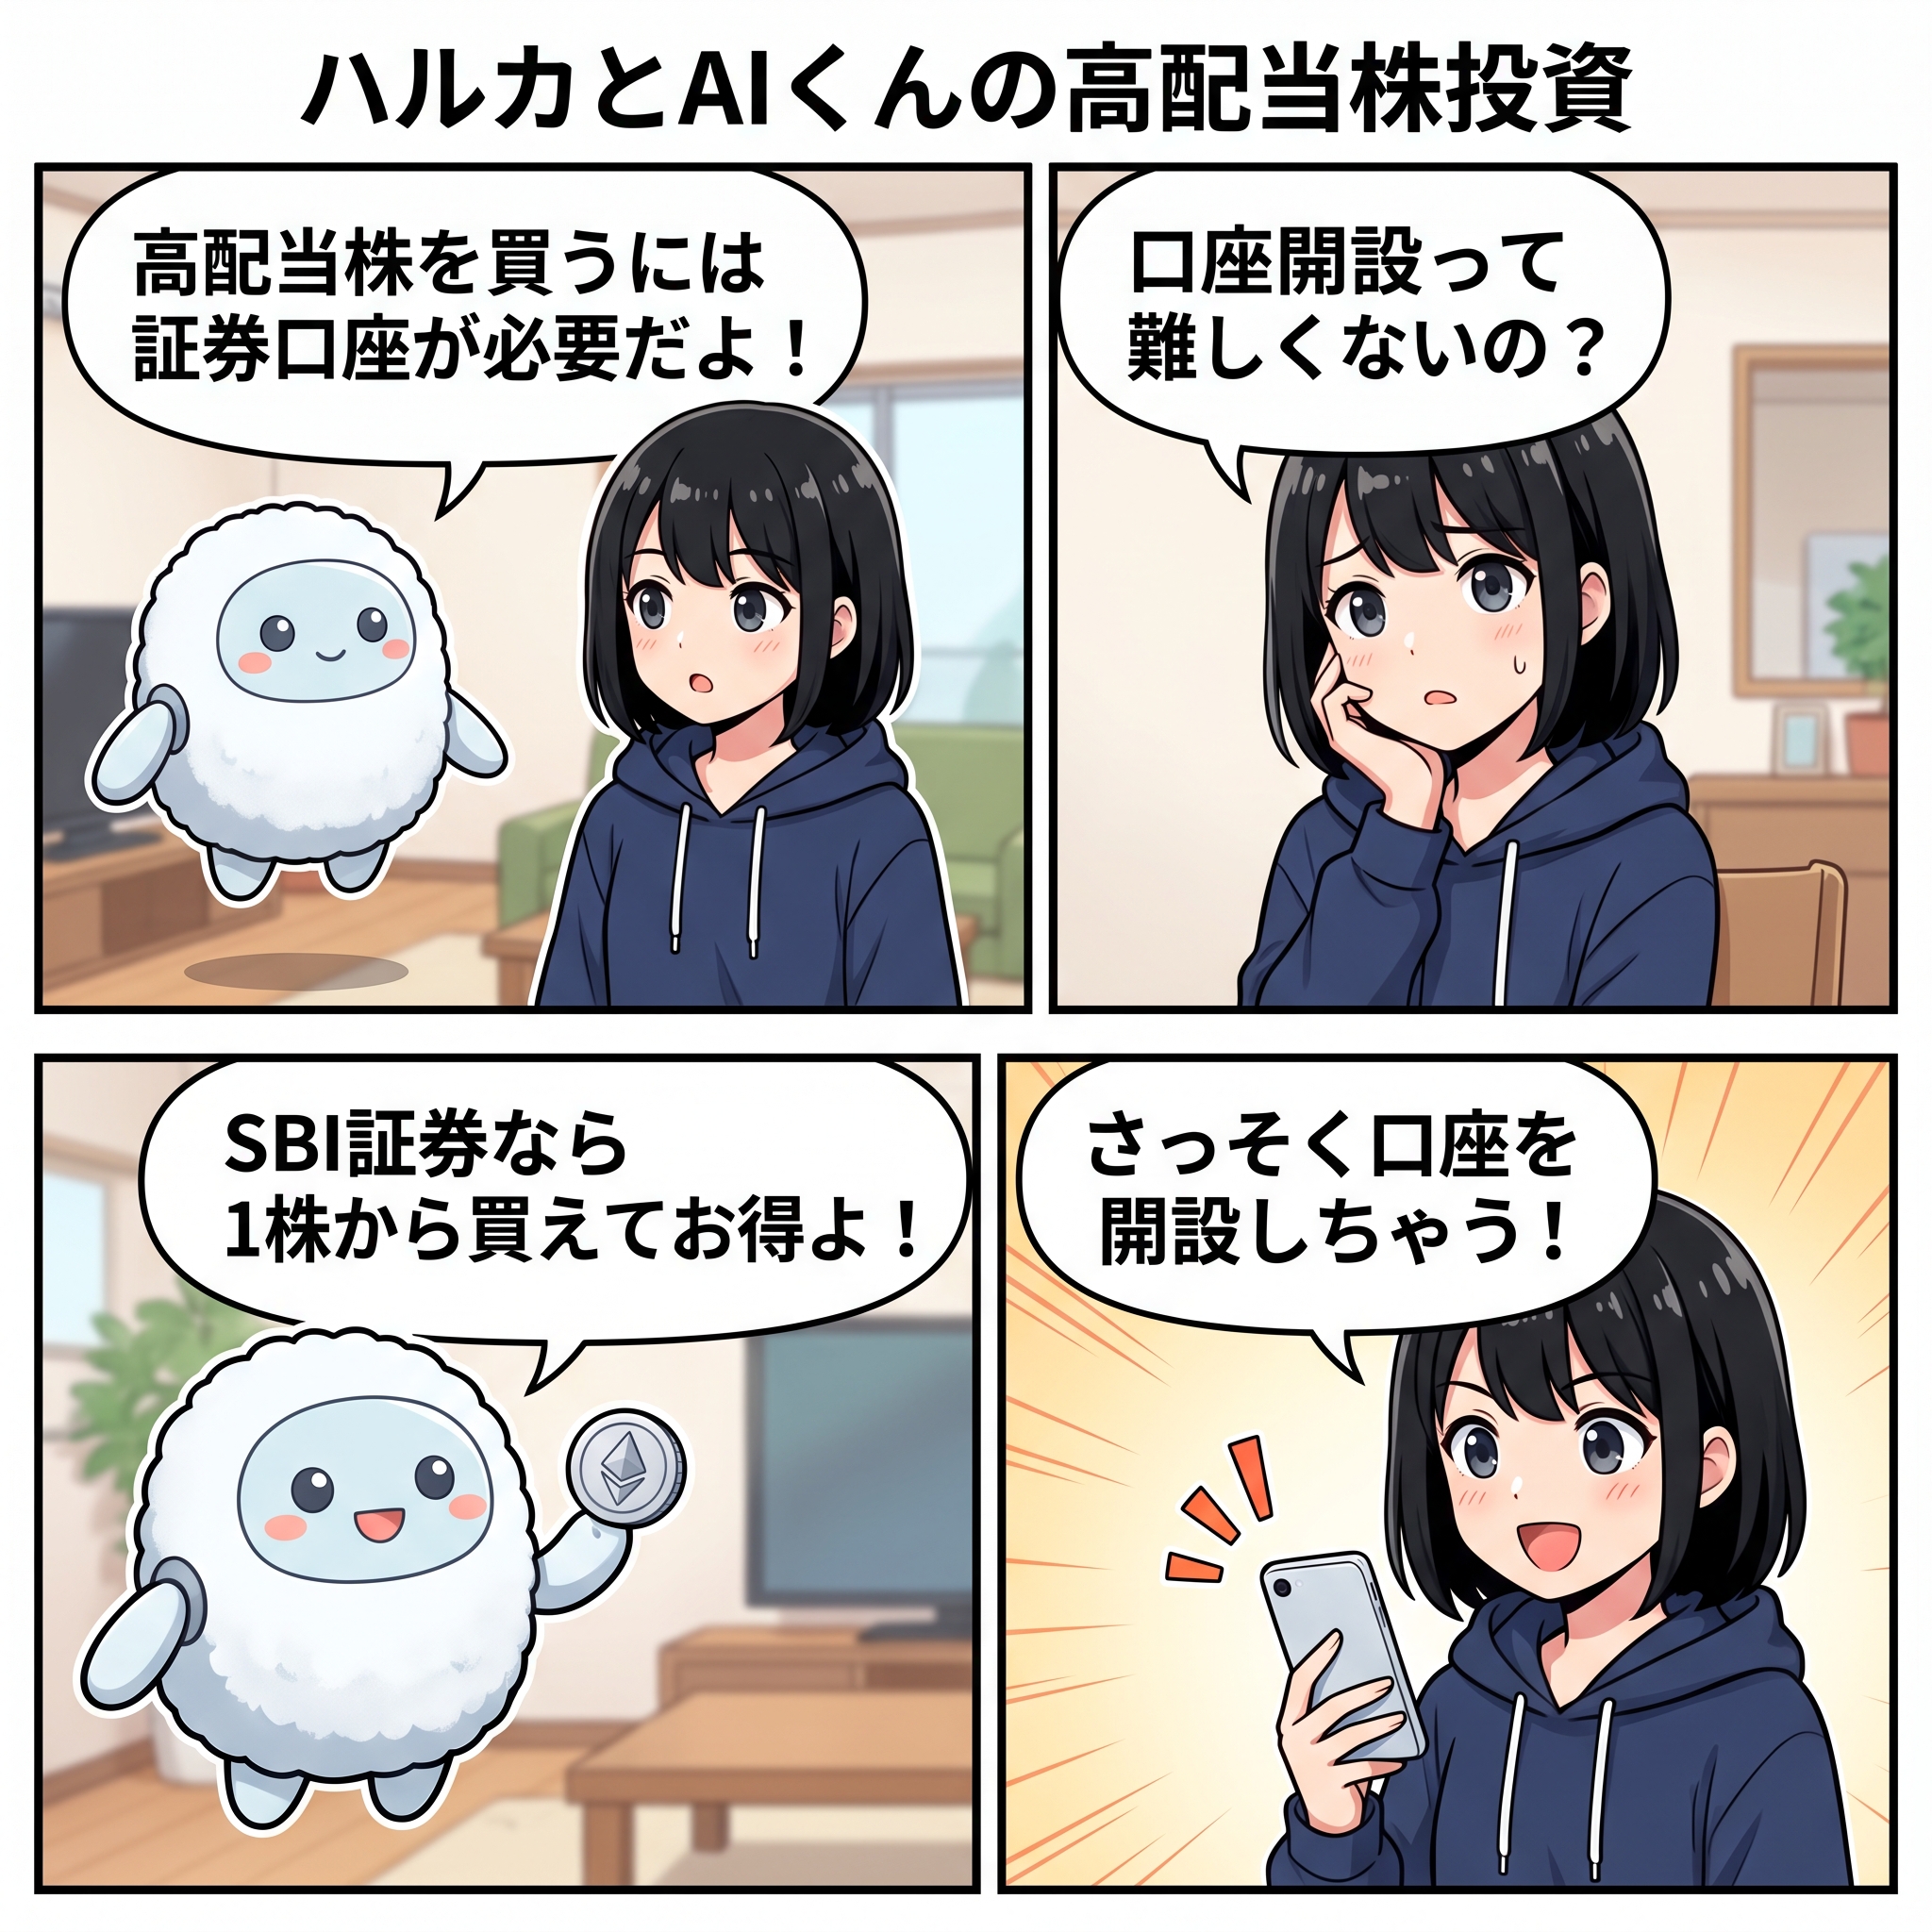
最初の関門が証券会社選びです。高配当株を1株ずつ買っていく方針なら、見るべきは「単元未満株のコスト」の一点です。
単元未満株サービスの手数料は会社ごとに大きく違います
通常、日本株は100株単位(1単元)で取引します。単元未満株サービスを使うと1株から買えますが、手数料の設計が各社バラバラです。
| 証券会社/サービス名 | 買付コスト | 売却コスト | 約定タイミング |
|---|---|---|---|
| SBI証券/S株 | 0円 | 0円 | 1日複数回の指定タイミング |
| 楽天証券/かぶミニ(寄付取引) | 0円・スプレッド0円 | 0円・スプレッド0円 | 当日始値 |
| 楽天証券/かぶミニ(リアルタイム取引) | 手数料0円+スプレッド0.22% | 手数料0円+スプレッド0.22% | リアルタイム |
| マネックス証券/ワン株 | 0円 | 0.55%(NISA口座は0円) | 翌営業日始値など |
| auカブコム証券/プチ株 | 0.55%(最低55円) | 0.55%(最低55円) | 当日または翌営業日始値 |
| 日興フロッギー | スプレッド0円 | スプレッド0.5% | 1日2回 |
※ 2026年8月時点の各社公表条件をもとに作成。SBI証券のS株は電子交付サービスの設定が無料化の条件です。かぶミニの取扱銘柄はリアルタイム取引1,015銘柄・寄付取引2,160銘柄(2025年9月5日時点)。
迷ったらSBI証券のS株が無難です
売買どちらも手数料0円、スプレッドもかからない設計は現時点でSBI証券だけです。対象は約4,000銘柄あり、NISA口座でも使えます。
楽天ポイントを貯めているなら楽天証券のかぶミニでもかまいません。その場合はスプレッドが0円の「寄付取引」を選びます。
口座開設に必要なものは2つだけです
マイナンバーカード(または通知カード+本人確認書類)と、銀行口座情報があれば申し込めます。スマホで撮影して送る方式なら最短で翌営業日には開設されます。
ステップ2:NISA口座を同時に申し込む
証券口座の申込画面には、必ず「NISA口座を同時に開設する」というチェック欄があります。ここは必ずチェックを入れてください。
課税口座だと配当の20.315%が引かれます
課税口座で配当を受け取ると、所得税15.315%と住民税5%を合わせた20.315%が源泉徴収されます。年10万円の配当なら約2万円が引かれる計算です。
NISA口座なら、この税金がかかりません。同じ銘柄・同じ株数でも、手取りが約2割変わります。
2026年の新NISAの枠を確認します
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 個別株(高配当株)の購入 | 不可 | 可能 |
| 生涯非課税保有限度額 | 合計1,800万円(うち成長投資枠は1,200万円まで) | |
| 配当・売却益の課税 | 非課税(受取方式の設定が条件) | |
高配当株を買うのは成長投資枠です。年240万円なので、月2万円ペースなら枠を使い切る心配はまずありません。
制度の詳細は金融庁のNISA特設ウェブサイトで確認できます。当サイトの新NISA完全ガイド2026でも枠の使い方を詳しく整理しています。
令和8年度税制改正で対象商品と年齢要件が広がります
2026年度の税制改正では、つみたて投資枠の対象商品が「主に株式に投資するもの」から「主に株式又は公社債に投資するもの」へ拡大される方針です。債券を含むバランス型が選びやすくなります。
あわせて、18歳未満にもつみたて投資枠を解禁する案が示されています。年間60万円・総額600万円が上限とされています。
ステップ3:配当金の受取方法を「株式数比例配分方式」にする
ここが最大の落とし穴です。NISA口座で買っても、この設定を外していると配当は課税されます。
受取方法は4種類ありますが、選ぶのは1つだけです
| 受取方法 | 受取先 | NISAの非課税 |
|---|---|---|
| 株式数比例配分方式 | 証券口座 | 適用される |
| 配当金領収証方式 | 郵便局などで現金受取 | 適用されない |
| 登録配当金受領口座方式 | 指定の銀行口座(全銘柄まとめて) | 適用されない |
| 個別銘柄指定方式 | 銘柄ごとに指定した銀行口座 | 適用されない |
設定はマイページの「配当金受取方法」から数分で変更できます。株を買う前に済ませておくと安心です。
複数の証券会社を使うときは全社まとめて切り替わります
株式数比例配分方式は、証券保管振替機構(ほふり)を通じて全証券会社に一括で適用されます。1社で設定すると他社の口座も同じ方式になります。
逆に言えば、1社でも別の方式に変えると全社に波及します。切り替えのタイミングには注意してください。
ステップ4:1株から最初の高配当株を買う
ここまで来たら実際に買います。最初は「金額が小さくて、名前を知っている会社」を選ぶのが続けるコツです。
数百円から買える代表的な高配当銘柄
| 銘柄(証券コード) | 株価 | 1株配当 | 配当利回り | PER/PBR |
|---|---|---|---|---|
| NTT(9432) | 169.2円 | 5.40円 | 3.19% | 14.05倍/1.40倍 |
| KDDI(9433) | 2,909.5円 | 84円 | 2.89% | 15.15倍/2.16倍 |
| 三菱UFJフィナンシャル・グループ(8306) | 3,529円 | 96円 | 2.72% | -/1.75倍 |
| 日本たばこ産業(2914) | 6,986円 | 272円 | 3.89% | 19.26倍/2.82倍 |
※ 2026年8月25日終値・各社会社予想(出所:Yahoo!ファイナンス)。配当は今後の業績で変動します。銘柄推奨ではありません。
NTTなら1株169円です。ランチ1回分より安く、株主としての1歩を踏み出せます。
注文画面で確認するのは4項目だけです
- 口座区分が「NISA(成長投資枠)」になっているか
- 銘柄コードが正しいか(似た社名が多いため要確認)
- 株数が意図どおりか(1株なのか100株なのか)
- 概算受渡代金が入金額の範囲内か
単元未満株は指値注文が使えないケースが大半です。注文したタイミングと約定価格がずれるのは仕様なので、慌てなくて大丈夫です。
ステップ5:配当が入ったら記録して再投資する
買ったあとにやることは多くありません。配当の入金を確認して、記録し、また買い増すだけです。
配当は権利確定日の2〜3か月後に入金されます
3月末が権利確定日の銘柄なら、入金は6月ごろです。9月末が権利確定日なら12月ごろに届きます。
買ってすぐ入金されるわけではないため、最初の数か月は「何も起きない期間」が続きます。ここで辞めてしまう人が多いので、あらかじめ知っておいてください。
記録するのは「入金額」と「入金月」の2つだけです
表計算ソフトでもメモアプリでもかまいません。累計の入金額が見えると、続けるモチベーションが保てます。
失敗する始め方と、続く始め方
ここまでの手順を、うまくいかないパターンと比べて整理します。
❌ 失敗する始め方
- 利回りランキング1位の銘柄をいきなり100株買う
- 課税口座のまま買い、配当の20.315%を毎回引かれる
- 株式数比例配分方式を設定せずNISAの効果が出ない
- 3か月配当が入らず「効果がない」と判断してやめる
- 手数料0.55%の口座で1株ずつ売買しコスト負けする
✅ 続く始め方
- 知っている会社を1株だけ買って画面に慣れる
- NISA成長投資枠で買い、配当を非課税で受け取る
- 買う前に株式数比例配分方式へ切り替えておく
- 入金は2〜3か月後と理解し、1年単位で判断する
- 売買手数料0円の口座で毎月コツコツ買い増す
配当収入シミュレーション|毎月2万円を5年続けたら
実際にどれくらいの入金になるのかを数字で見ます。前提は税引前・平均利回り3.2%・配当は再投資せず現金で受け取る場合です。
| 経過 | 累計投資額 | 年間配当(税引前) | 月あたり |
|---|---|---|---|
| 1年後 | 24万円 | 約7,700円 | 約640円 |
| 2年後 | 48万円 | 約15,400円 | 約1,280円 |
| 3年後 | 72万円 | 約23,000円 | 約1,920円 |
| 4年後 | 96万円 | 約30,700円 | 約2,560円 |
| 5年後 | 120万円 | 約38,400円 | 約3,200円 |
※ 平均配当利回り3.2%・株価と配当が一定と仮定した単純計算です。実際は株価変動・増配・減配で変わります。NISA口座なら表の金額がそのまま手取りになります。
5年で月3,200円です。派手ではありませんが、スマホ代の一部が配当でまかなえる水準になります。
課税口座だと同じ5年後で年間約30,600円(月約2,550円)まで下がります。NISAを使うかどうかで年8,000円近い差が出ます。
買う前に確認したい3つの注意点
注意1:減配リスクはゼロにできません
業績が悪化すれば配当は減らされます。1銘柄に集中させず、業種を分けて5〜10銘柄に広げるのが基本です。
注意2:権利確定日をまたぐと株価は配当分下がります
権利落ち日には、理論上ほぼ配当額だけ株価が下がります。配当をもらってすぐ売っても得はしません。
注意3:確定申告が必要になる場合があります
課税口座(特定口座・源泉徴収あり)なら原則不要です。ただし配当控除や損益通算を使う場合は申告したほうが有利になることがあります。詳しくは国税庁「配当金を受け取ったとき(配当所得)」を確認してください。
📚 高配当株投資をもっと深く学べる本(Amazon)
※アフィリエイトリンクを含みます
『世界一やさしい 高配当株投資の教科書 1年生』東条駿介(ソーテック社)
図解が多く、証券口座の画面イメージから配当の受け取りまで順番に追える1冊です。この記事の5ステップを実際の画面で確認したい人に向いています。
Amazonで見る →
『マンガでわかる高配当株投資「完全」入門』なのなの(KADOKAWA)
マンガ形式で、銘柄選びより先に「続ける仕組み」を解説しています。読書が苦手でも最後まで読み切りやすい入門書です。
Amazonで見る →
『オートモードで月に18.5万円が入ってくる「高配当」株投資』長期株式投資(KADOKAWA)
元手5万円から積み上げた実践記録です。配当が生活費の一部になるまでの過程を、期間の感覚とあわせてつかめます。
Amazonで見る →📈 株主優待・高配当投資を始めるなら松井証券
1日の約定代金50万円以下なら日本株の売買手数料が0円。保有株を貸し出して金利を受け取れる貸株サービス、NISA口座、条件から銘柄を絞り込める株主優待検索まで、はじめの1株から使える機能がそろっています。口座開設・維持費は無料です。


よくある質問(FAQ)
Q1. 高配当株投資始め方証券口座は、どこを選べばいいですか?
1株ずつ買う方針ならSBI証券のS株が有力です。買付・売却とも手数料0円でスプレッドもかからず、対象は約4,000銘柄あります。楽天ポイントを使いたい場合は楽天証券のかぶミニで、スプレッド0円の寄付取引を選んでください。
Q2. いくらから始められますか?
単元未満株なら1株から買えます。NTT(9432)は2026年8月25日終値で169.2円なので、200円あれば1株買えます。入金額の目安としては、まず5,000円〜1万円あれば複数銘柄に分けられます。
Q3. NISA口座で買えば本当に配当は非課税ですか?
配当金の受取方法を「株式数比例配分方式」に設定していれば非課税です。この設定がないと、NISA口座で保有していても20.315%が源泉徴収されます。買う前に証券会社のマイページで確認してください。
Q4. 配当はいつ振り込まれますか?
権利確定日の2〜3か月後が目安です。3月末が権利確定日なら6月ごろ、9月末なら12月ごろに入金されます。買ってすぐ届くわけではないため、最初の数か月は動きがないのが普通です。
Q5. 単元未満株でも配当はもらえますか?
もらえます。1株でも保有株数に応じた配当が支払われます。ただし株主優待は100株以上が条件の銘柄が多く、1株では対象外になるケースが大半です。
Q6. 単元未満株には議決権がありますか?
ありません。議決権は1単元(通常100株)以上の保有が条件です。配当を受け取る目的なら実務上の支障はありません。
Q7. 100株まとめて買うのと、1株ずつ買うのはどちらが得ですか?
手数料0円の口座を使うならコスト差はほぼありません。1株ずつのほうが購入価格を平準化でき、優待狙いなら100株まとめ買いが必要になります。目的で選んでください。
Q8. 何銘柄くらいに分散すればいいですか?
まずは業種の違う5銘柄が目安です。通信・金融・商社・食品・医薬など、景気の影響の受け方が異なるものを組み合わせると、1社の減配で受ける影響を抑えられます。
まとめ
高配当株投資始め方証券口座の要点を整理します。
- 1株投資のコストが0円なのはSBI証券のS株。迷ったらここで開設します
- NISA口座を同時申込し、高配当株は成長投資枠(年240万円)で買います
- 配当を非課税にするには「株式数比例配分方式」の設定が必須です
- NTTなら169.2円から。まず1株買って画面に慣れるのが最短ルートです
- 配当の入金は権利確定日の2〜3か月後。1年単位で判断します
- 月2万円・利回り3.2%を5年続けると年間約38,400円の配当になります
銘柄選びで悩む時間より、口座を開いて1株買ってしまう時間のほうが価値があります。今日のうちに口座開設まで進めてしまいましょう。
※ 本記事は情報提供を目的としたものであり、特定の銘柄・商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。記載の数値は2026年8月25日〜26日時点のものです。
📊 証券口座開設から配当受取までの5ステップ
STEP 1
証券口座開設申込
最短翌営業日
STEP 2
NISA口座設定
非課税で投資
STEP 3
高配当株1株購入
169円〜可能
STEP 4
株式数比例配分方式に設定
配当を自動受取
STEP 5
配当金受取
年2回入金
📩 最新ガジェット情報をメールでお届けします
副業に役立つ新着ガジェット・セール情報を無料でお届け。いつでも解除できます。